Rezydencja podatkowa to istotny aspekt prawny, który określa, w jakim kraju dana osoba fizyczna lub prawna podlega obowiązkom podatkowym. W Hiszpanii status rezydencji podatkowej bezpośrednio wpływa na rodzaj oraz wysokość podatków, które należy uiścić.
Aby pomóc naszym klientom zrozumieć to zagadnienie, przygotowaliśmy szczegółowy przewodnik, który wyjaśnia, jak ustalić swój status rezydencji podatkowej w Hiszpanii. Omówimy także konsekwencje prawne tego statusu oraz rodzaje podatków, jakie mogą z niego wynikać.
Zachęcamy do zapoznania się z artykułem, aby dowiedzieć się, jakie kryteria decydują o uzyskaniu rezydencji podatkowej w Hiszpanii i jakie obowiązki podatkowe są z tym związane.
Czym jest rezydencja podatkowa (residencia fiscal)?
Rezydencja podatkowa to status prawny, który określa, w jakim kraju dana osoba fizyczna lub prawna podlega obowiązkowi podatkowemu. Status ten zależy od takich czynników, jak miejsce zamieszkania, stały pobyt czy inne kryteria wynikające z przepisów prawnych.
W Hiszpanii rezydencja podatkowa jest ustalana przez hiszpański Urząd Skarbowy (Agencia Tributaria) i dotyczy osób, które przebywają w kraju przez znaczną część roku lub posiadają tu istotne interesy ekonomiczne. Uznanie za rezydenta podatkowego wiąże się z obowiązkiem uiszczania określonych podatków oraz rozliczania ich według odpowiednich stawek procentowych.
Bycie rezydentem podatkowym w Hiszpanii niesie za sobą istotne konsekwencje podatkowe, które mogą wpływać na sytuację finansową oraz obowiązki podatkowe danej osoby.
Jak sprawdzić, czy jestem rezydentem podatkowym w Hiszpanii?
Zgodnie z ustawą 35/2006 o podatku dochodowym od osób fizycznych (IRPF) oraz innymi przepisami podatkowymi obowiązującymi w Hiszpanii, osoba fizyczna zostaje uznana za rezydenta podatkowego, jeśli spełnia przynajmniej jedno z poniższych kryteriów:
- Pobyt w Hiszpanii przez więcej niż 183 dni w roku kalendarzowym
Osoba fizyczna, która spędza w Hiszpanii ponad 183 dni w roku kalendarzowym, zostaje uznana za rezydenta podatkowego w tym kraju Nie jest konieczne, aby dni te były następujące po sobie. Do tego okresu zalicza się dni przyjazdu i wyjazdu, a także krótkotrwałe nieobecności, takie jak wakacje czy podróże służbowe. Wyjątek stanowi udowodnienie rezydencji podatkowej w innym kraju. W przypadku rajów podatkowych (jurysdykcji niekooperatywnych) hiszpańska administracja podatkowa może wymagać dowodu pobytu w takim kraju przez co najmniej 183 dni w roku. - Należyte interesy ekonomiczne lub główne miejsce działalności w Hiszpanii
Jeżeli dana osoba prowadzi działalność gospodarczą lub posiada istotne interesy ekonomiczne w Hiszpanii – bezpośrednio lub pośrednio – zostaje uznana za rezydenta podatkowego, nawet jeśli nie przebywa w kraju przez wymagany czas. Kryterium to odnosi się do miejsca, gdzie koncentrują się inwestycje, dochody lub główna działalność gospodarcza osoby.
Ponadto istnieje wzruszalne domniemanie rezydencji podatkowej w Hiszpanii, jeżeli małżonek podatnika, z którym nie pozostaje on w separacji prawnej, oraz pozostające na jego utrzymaniu małoletnie dzieci mają miejsce zwykłego pobytu w Hiszpanii. Domniemanie to może zostać obalone poprzez przedstawienie dowodów wskazujących na rezydencję podatkową podatnika w innym państwie.
Należy wskazać, że osoba fizyczna, która spełnia jedno z powyższych kryteriów, zostaje uznana za rezydenta podatkowego w Hiszpanii na cały rok kalendarzowy, niezależnie od ewentualnej zmiany miejsca zamieszkania w trakcie roku.
Dodatkowo osoby fizyczne o hiszpańskim obywatelstwie, które przenoszą swoją rezydencję do raju podatkowego, pozostają podatnikami podatku dochodowego w Hiszpanii przez rok, w którym zmiana nastąpiła, oraz przez kolejne cztery lata podatkowe.
Jak oblicza się 183 dni w Hiszpanii?
Koncepcja przebywania w Hiszpanii przez więcej niż 183 dni w roku kalendarzowym obejmuje trzy rodzaje dni: dni udokumentowane, dni domniemane i krótkotrwałe nieobecności.
Obliczanie liczby dni musi opierać się na obiektywnych kryteriach, niezależnie od woli podatnika, w celu jednoznacznego określenia jego obecności w danym państwie.
Przy ustalaniu liczby dni pobytu zastosowanie znajduje przede wszystkim art. 9 ust. 1 lit. a) ustawy LIRPF oraz kryteria wypracowane w praktyce hiszpańskich organów podatkowych i orzecznictwie. Przy interpretacji pojęcia dnia obecności na terytorium Hiszpanii Centralny Trybunał Ekonomiczno-Administracyjny (TEAC) odwołuje się również do Komentarza do art. 15 Modelowej Konwencji OECD.
Zgodnie z artykułem 9.1.a ustawy LIRPF, obliczenie 183 dni przebywania na terytorium Hiszpanii, które przesądza o uznaniu podatnika za rezydenta podatkowego, obejmuje:
- Dni udokumentowane
Za dzień pobytu w Hiszpanii uznaje się każdy dzień, w którym istnieją dowody na obecność podatnika na terytorium kraju, niezależnie od długości tego pobytu (nawet jeśli trwał on kilka minut). Obecność może być udokumentowana zarówno przez administrację, jak i przez samego podatnika. W przypadku udowodnienia obecności w Hiszpanii i jednocześnie w innym kraju tego samego dnia, dzień ten może być liczony dwukrotnie – zarówno jako dzień pobytu w Hiszpanii, jak i w drugim państwie.
- Dni domniemane
Dni domniemane to dni znajdujące się pomiędzy dwoma udokumentowanymi dniami obecności podatnika w Hiszpanii. W określonych okolicznościach, jeżeli pomiędzy dwoma potwierdzonymi dniami pobytu upłynęła rozsądna liczba kolejnych dni, można przyjąć, że podatnik przebywał w Hiszpanii również w okresie pomiędzy tymi datami. Domniemanie to może jednak zostać obalone poprzez przedstawienie dowodów potwierdzających obecność podatnika poza Hiszpanią w tym okresie.
- Sporadyczne nieobecności
Przy ustalaniu okresu pobytu na terytorium Hiszpanii uwzględnia się również tzw. sporadyczne nieobecności (ausencias esporádicas), chyba że podatnik wykaże swoją rezydencję podatkową w innym państwie. Ocena, czy konkretny okres nieobecności może zostać uznany za sporadyczną nieobecność, powinna uwzględniać okoliczności danego przypadku, w tym w szczególności długość i charakter nieobecności.
Uwzględnianie sporadycznych nieobecności nie jest konieczne, jeżeli liczba dni faktycznej obecności podatnika w Hiszpanii jest już wystarczająca do przekroczenia ustawowego progu 183 dni.
Kwestia tzw. sporadycznych nieobecności (hiszp. ausencias esporádicas) jest obecnie jednym z istotniejszych zagadnień, które analizowane są w hiszpańskim orzecznictwie w odniesieniu do ustalenia rezydencji podatkowej. W 2026 r. hiszpańskie sądu (Audiencia Nacional) wydały kilka orzeczeń, w których analizowano, czy długotrwałe pobyty podatnika poza Hiszpanią mogą być traktowane jako nieobecności sporadyczne i w konsekwencji doliczane do okresu pobytu w Hiszpanii. Co kluczowe, najnowsze orzecznictwo potwierdza, iż każdy okres nieobecności wymaga indywidualnej analizy, która uwzględniać będzie w szczególności długość nieobecności, jej charakter oraz to, czy podatnik jest w stanie wykazać rzeczywistą rezydencję podatkową w innym państwie.
Hiszpańskie orzecznictwo administracyjne podkreśla, że za dzień pobytu w Hiszpanii uznaje się każdy dzień, w którym podatnik przebywał w kraju, nawet przez chwilę. Nie jest wymagane, aby podatnik spędził w Hiszpanii określoną liczbę godzin lub nocował w tym dniu.
Dodatkowo, jeżeli tego samego dnia podatnik przebywał zarówno w Hiszpanii, jak i za granicą, dzień ten liczy się zarówno jako dzień pobytu w Hiszpanii, jak i w innym kraju.
Przykład obliczenia dni pobytu na podstawie przypadku Aleksandra z Polski
Aleksander, obywatel Polski, przyleciał do Hiszpanii na lotnisko w Marbelli 14 kwietnia 2023 roku o godzinie 23:00, lotem z Warszawy. Pozostał w Hiszpanii do 20 września 2023 roku, kiedy o godzinie 4:00 wyleciał z Barcelony do Berlina. Następnie Aleksander wrócił do Marbelli 10 października 2023 roku o godzinie 21:30 i pozostał w Hiszpanii do 10 grudnia 2023 roku, kiedy to wyleciał z lotniska w Walencji z powrotem do Warszawy.
Obliczenie dni pobytu w Hiszpanii:
- Od 14 do 30 kwietnia: 17 dni
- Maj: 31 dni
- Czerwiec: 30 dni
- Lipiec: 31 dni
- Sierpień: 31 dni
- Od 1 do 20 września: 20 dni
- Od 10 do 31 października: 22 dni
- Listopad: 30 dni
- Od 1 do 10 grudnia: 10 dni
Łączny czas pobytu: 17 (kwiecień) + 31 (maj) + 30 (czerwiec) + 31 (lipiec) + 31 (sierpień) + 20 (wrzesień) + 22 (październik) + 30 (listopad) + 10 (grudzień) = 185 dni
Na podstawie powyższego wyliczenia Aleksander przebywał na terytorium Hiszpanii przez więcej niż 183 dni w roku kalendarzowym, a tym samym spełnia przewidziane w hiszpańskich przepisach krajowych kryterium rezydencji podatkowej oparte na długości pobytu.
Jeżeli jednak Aleksander zostałby jednocześnie uznany za rezydenta podatkowego innego państwa zgodnie z jego prawem wewnętrznym, konieczne byłoby dodatkowo przeanalizowanie właściwej umowy o unikaniu podwójnego opodatkowania oraz przewidzianych w niej reguł rozstrzygania konfliktu rezydencji.
Osoby planujące dłuższy pobyt w Hiszpanii powinny prowadzić dokładny rejestr dni spędzonych na terytorium kraju, aby uniknąć potencjalnych problemów z administracją podatkową. Zmiana dat przyjazdu lub wyjazdu o nawet jeden dzień może mieć istotne konsekwencje podatkowe.
Co w sytuacji kolizji dwóch rezydencji podatkowych?
W praktyce coraz częściej zdarzają się sytuacje, w których dwie administracje podatkowe uznają tę samą osobę za swojego rezydenta podatkowego. Taka kolizja rezydencji podatkowych może prowadzić do poważnych konsekwencji, w szczególności do ryzyka podwójnego opodatkowania całości dochodów i majątku tej samej osoby.
Do kolizji rezydencji dochodzi wtedy, gdy dana osoba spełnia kryteria rezydencji podatkowej określone w przepisach krajowych dwóch państw jednocześnie. Przykładowo, Hiszpania może uznać kogoś za rezydenta z uwagi na długość pobytu lub centrum interesów życiowych, podczas gdy inne państwo – na podstawie własnych regulacji – również przypisuje tej osobie rezydencję podatkową.
W takich przypadkach decydujące znaczenie mają umowy o unikaniu podwójnego opodatkowania, które opierają się na Modelowej Konwencji OECD. Umowy te zawierają szczególne zasady rozstrzygania konfliktów rezydencji, tzw. reguły rozstrzygające (tie-breaker rules), które pozwalają ustalić, w którym państwie dana osoba powinna być traktowana jako rezydent podatkowy dla celów podatkowych.
Jak rozstrzyga się konflikt rezydencji podatkowej?
Reguły rozstrzygające stosuje się w określonej kolejności. Każde kolejne kryterium analizuje się dopiero wtedy, gdy poprzednie nie daje jednoznacznej odpowiedzi.
- W pierwszej kolejności bada się, w którym państwie dana osoba posiada stałe miejsce zamieszkania. Chodzi o miejsce, które pozostaje do jej stałej dyspozycji, a nie o tymczasowe zakwaterowanie.
- Jeżeli stałe miejsce zamieszkania znajduje się w obu państwach albo nie można go jednoznacznie ustalić, kluczowe staje się centrum interesów życiowych. Ocenia się wtedy, z którym państwem dana osoba ma silniejsze powiązania osobiste i gospodarcze. Pod uwagę brane są m.in. miejsce zamieszkania rodziny, prowadzenie działalności gospodarczej, posiadanie majątku, źródła dochodów czy aktywność społeczna.
- Jeżeli również to kryterium nie pozwala na jednoznaczne rozstrzygnięcie, analizuje się, w którym państwie dana osoba zwykle przebywa, czyli gdzie spędza więcej czasu w skali roku.
- W dalszej kolejności bierze się pod uwagę obywatelstwo. Jeżeli osoba posiada obywatelstwo tylko jednego z państw, co do zasady to ono staje się państwem rezydencji podatkowej.
- Jeżeli natomiast dana osoba ma obywatelstwo obu państw lub nie posiada obywatelstwa żadnego z nich, konflikt rezydencji rozstrzygany jest w drodze porozumienia między właściwymi organami podatkowymi obu krajów. Jest to procedura administracyjna, w której organy próbują wspólnie ustalić, w którym państwie dana osoba powinna być uznana za rezydenta podatkowego.
Znaczenie konfliktu rezydencji w praktyce hiszpańskiej
W relacjach z hiszpańską administracją podatkową szczególnie istotne jest to, że samo posiadanie certyfikatu rezydencji podatkowej z innego kraju nie przesądza o wyłączeniu rezydencji w Hiszpanii. Hiszpańskie organy podatkowe analizują całość okoliczności faktycznych i mogą zakwestionować deklarowaną rezydencję, jeżeli uznają, że centrum interesów życiowych lub gospodarczych znajduje się w Hiszpanii.
W przypadku sporu to właśnie reguły wynikające z umowy o unikaniu podwójnego opodatkowania mają pierwszeństwo przed przepisami krajowymi. Oznacza to, że nawet jeśli według prawa hiszpańskiego dana osoba spełnia kryteria rezydencji, może ona zostać uznana za rezydenta innego państwa, jeżeli tak wynika z analizy reguł rozstrzygających.
Co to oznacza dla podatnika?
Dla podatnika konflikt podwójnej rezydencji oznacza konieczność bardzo dokładnego przeanalizowania swojej sytuacji życiowej i podatkowej. Kluczowe znaczenie mają nie tylko liczba dni pobytu, ale również realne powiązania osobiste i ekonomiczne z danym państwem.
Prawidłowe ustalenie rezydencji podatkowej pozwala uniknąć podwójnego opodatkowania i sporów z administracją podatkową. W praktyce jednak takie sprawy są często skomplikowane i wymagają indywidualnej analizy, zwłaszcza gdy życie zawodowe i prywatne podatnika jest rozdzielone pomiędzy kilka państw.
Potwierdzenie rezydencji podatkowej
Rezydencja podatkowa może zostać potwierdzona za pomocą certyfikatu rezydencji podatkowej wydanego przez właściwy organ podatkowy danego państwa. Zakres oraz okres, którego dotyczy certyfikat, zależą od jego rodzaju, celu wydania oraz właściwych przepisów.
Należy pamiętać, że osoba może mieć pozwolenie na pobyt lub administracyjną rezydencję w danym państwie, ale nie być uznawana za jego rezydenta podatkowego.
Konsekwencje bycia rezydentem lub nierezydentem podatkowym w Hiszpanii
Status rezydencji podatkowej w Hiszpanii ma kluczowe znaczenie dla zakresu zobowiązań podatkowych.
- Rezydenci podatkowi w Hiszpanii
Osoby uznane za rezydentów podatkowych podlegają tzw. „obowiązkowi osobistemu”. Oznacza to konieczność deklarowania i opłacania podatków od wszystkich dochodów i zysków, niezależnie od ich źródła. W deklaracji podatkowej od osób fizycznych (Impuesto sobre la Renta de las Personas Físicas, IRPF) rezydent musi wykazać dochody uzyskane zarówno w Hiszpanii, jak i za granicą, co może wiązać się z wyższym obciążeniem podatkowym. - Nierezydenci podatkowi w Hiszpanii
Osoby, które nie są rezydentami podatkowymi, podlegają wyłącznie tzw. „obowiązkowi rzeczywistemu”. Oznacza to, że płacą podatki jedynie od dochodów i aktywów znajdujących się na terytorium Hiszpanii. Dochody uzyskane w innych krajach nie są opodatkowane w Hiszpanii, lecz deklarowane w państwie, w którym nierezydent posiada rezydencję podatkową.
Ponadto osoby będące rezydentami w Hiszpanii mają obowiązek zgłaszania hiszpańskiemu urzędowi skarbowemu (Agencia Tributaria) informacji o posiadanych aktywach i prawach znajdujących się za granicą poprzez wypełnienie formularza 720 (modelo 720).
Rezydencja podatkowa według wspólnot autonomicznych
W Hiszpanii, oprócz ustalenia rezydencji podatkowej na poziomie krajowym, istotne jest również określenie, w której wspólnocie autonomicznej podatnik posiada rezydencję dla celów podatkowych. W przypadku podatku dochodowego od osób fizycznych (IRPF) stosuje się w tym zakresie określoną kolejność kryteriów.
W pierwszej kolejności bierze się pod uwagę, na terytorium której wspólnoty autonomicznej podatnik przebywał przez większą liczbę dni w danym okresie podatkowym. Jeżeli ustalenie miejsca rezydencji na tej podstawie nie jest możliwe, analizuje się miejsce, w którym znajduje się główne centrum interesów podatnika, rozumiane zasadniczo jako terytorium, na którym uzyskuje on największą część określonych dochodów. Jeżeli również zastosowanie tego kryterium nie pozwala na ustalenie rezydencji, bierze się pod uwagę ostatnie zadeklarowane miejsce rezydencji dla celów IRPF.
Ustalenie właściwej wspólnoty autonomicznej może mieć istotne znaczenie dla wysokości obciążeń podatkowych, ponieważ wspólnoty autonomiczne posiadają określone kompetencje w zakresie kształtowania niektórych elementów podatków, co prowadzi do różnic w opodatkowaniu w zależności od regionu.
Czy można płacić podatki jako nierezydent, mieszkając w Hiszpanii?
Tak. W określonych przypadkach osoby, które w związku z przeprowadzką do Hiszpanii uzyskują status hiszpańskiego rezydenta podatkowego, mogą skorzystać ze szczególnego reżimu podatkowego przewidzianego w art. 93 ustawy o podatku dochodowym od osób fizycznych (LIRPF), potocznie określanego jako „prawo Beckhama” (Ley Beckham).
Osoba korzystająca z tego reżimu pozostaje podatnikiem hiszpańskiego podatku dochodowego od osób fizycznych (IRPF), jednak jej zobowiązanie podatkowe obliczane jest według szczególnych zasad, które w znacznej części odwołują się do regulacji dotyczących podatku dochodowego od nierezydentów (IRNR). Reżim ten przewiduje jednocześnie szczególne zasady dotyczące zakresu dochodów podlegających opodatkowaniu w Hiszpanii, w tym m.in. dochodów z pracy.
Skorzystanie z tego reżimu wymaga spełnienia warunków określonych w przepisach i dokonania odpowiedniego wyboru przez podatnika. Więcej informacji na ten temat przedstawiamy w naszym artykule o prawie Beckhama.
Czy posiadanie numer N.I.E. lub meldunku oznacza zmianę rezydencji podatkowej?
Nie, posiadanie numeru N.I.E. (Número de Identificación de Extranjero) ani meldunku (empadronamiento) samo w sobie nie oznacza, że dana osoba jest rezydentem podatkowym w Hiszpanii.
Numer N.I.E. to unikalny i nadawany dożywotnio numer identyfikacji administracyjnej dla cudzoziemców, który pozwala na realizację określonych formalności w Hiszpanii. N.I.E. umożliwia m.in.:
- podpisywanie umów o pracę
- otwieranie kont bankowych
- zakładanie działalności gospodarczej
- kupno i sprzedaż nieruchomości
Należy odróżnić sam numer N.I.E. (Número de Identidad de Extranjero) od dokumentów potwierdzających jego nadanie lub status administracyjny cudzoziemca w Hiszpanii. N.I.E. jest indywidualnym numerem identyfikacyjnym cudzoziemca i jego posiadanie samo w sobie nie oznacza uzyskania statusu rezydenta podatkowego ani administracyjnego w Hiszpanii.
W praktyce w odniesieniu do obywateli Unii Europejskiej często używa się potocznych określeń „N.I.E. blanco” oraz „N.I.E. verde”. Tzw. „N.I.E. verde” jest jednak w rzeczywistości certyfikatem rejestracji obywatela Unii Europejskiej (Certificado de Registro de Ciudadano de la Unión), na którym wskazany jest numer N.I.E. Dokument ten potwierdza rejestrację pobytu obywatela UE w Hiszpanii, ale sam w sobie nie przesądza o jego rezydencji podatkowej.
Meldunek (empadronamiento)
Podobnie jak numer N.I.E., meldunek w Hiszpanii jest jedynie rejestracją administracyjną miejsca zamieszkania. Nie stanowi on wystarczającego dowodu na to, że dana osoba jest rezydentem podatkowym w Hiszpanii. Aby być uznanym za rezydenta podatkowego, należy spełnić określone powyżej kryteria.
Jak udowodnić rezydencję podatkową w Hiszpanii?
Rezydencję podatkową w Hiszpanii można potwierdzić poprzez uzyskanie certyfikatu wydanego przez hiszpański urząd skarbowy (Agencia Tributaria, Hacienda). Certyfikat ten jest wystawiany za konkretny rok podatkowy (w Hiszpanii odpowiadający rokowi kalendarzowemu) i może być wykorzystywany w innych krajach w celu potwierdzenia rezydencji podatkowej w Hiszpanii.
Jeśli podatnik nie złożył w Hiszpanii żadnej deklaracji podatkowej, a chce uzyskać taki certyfikat, urząd skarbowy może wymagać dodatkowych informacji i dowodów, aby potwierdzić rzeczywiste miejsce rezydencji podatkowej.
Przykłady akceptowanych dowodów:
- Długoterminowe umowy najmu w Hiszpanii – wskazujące na stałe zamieszkanie na terytorium kraju
- Rachunki za media w miejscu zamieszkania – za kilka miesięcy, co może potwierdzić regularne użytkowanie nieruchomości
- Dodatkowe dokumenty – przykładowo potwierdzające uczestnictwo w kursach, posiadanie karnetu na siłownię lub korzystanie z innych usług w Hiszpanii, mogą pomóc wykazać, że podatnik przebywał w kraju przez wymagane minimum 183 dni
Jakie są korzyści z bycia rezydentem w Hiszpanii?
Hiszpania pozostaje jednym z najważniejszych kierunków migracji w Europie. Według najnowszych danych Krajowego Urzędu Statystycznego (INE), na dzień 1 lipca 2026 r. Hiszpanię zamieszkiwało 49 801 559 osób – była to najwyższa liczba ludności odnotowana w historii tej serii statystycznej. Wśród tych osób, aż 10 291 807 osób urodziło się poza Hiszpanią, co stanowi około 20,7% całej populacji. Dla porównania, w 2024 r. liczba mieszkańców Hiszpanii urodzonych za granicą wynosiła 8,8 mln osób, co stanowiło 19% populacji całego kraju.
Oznacza to, iż z roku na rok coraz więcej obcokrajowców decyduje się zamieszkać w Hiszpanii i rozliczać podatek na obowiązujących w tym miejscu zasadach. Nie oznacza to jednak, że sama rezydencja podatkowa jest automatycznie korzystna dla każdego podatnika. Rzeczywiste skutki podatkowe zależą m.in. od wysokości i źródeł dochodów, wartości i struktury majątku, sytuacji rodzinnej oraz wspólnoty autonomicznej, w której podatnik posiada rezydencję podatkową
Wśród korzyści, które sprawiają, że kraj ten jest atrakcyjnym miejscem dla osób różnych narodowości, poza wspomnianym już Prawem Beckhama, które pozwala niektórym pracownikom zagranicznym płacić podatki wyłącznie od dochodów uzyskanych w Hiszpanii według stałej stawki 24% od pierwszych 600 000 euro przez okres sześciu lat, możemy wymienić również:
Co sprawdza hiszpański urząd skarbowy, aby udowodnić status rezydenta?
Oto kluczowe dowody, które urząd skarbowy może sprawdzić:
- Mandaty – Sprawdzanie historii mandatów, które mogą wskazywać na obecność w Hiszpanii.
- Karty kredytowe – Analiza transakcji dokonanych przy użyciu kart kredytowych, aby określić miejsce dokonywania zakupów i transakcji.
- Media (rachunki za media) – Sprawdzanie opłat za media, takie jak prąd, gaz czy woda, aby potwierdzić zamieszkanie w Hiszpanii.
- Bilety – Analiza biletów podróżnych, takich jak lotnicze czy kolejowe, które mogą wskazywać na cza
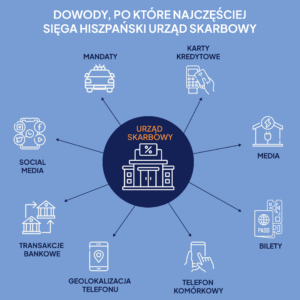 s przebywania w kraju.
- Historia podróży i przekraczania granic – Kontrola danych dotyczących przekraczania granicy, takich jak pieczątki w paszporcie, zapisy linii lotniczych czy rejestracje pobytu, może pomóc w określeniu liczby dni spędzonych w Hiszpanii.
- Telefon komórkowy – Sprawdzanie danych użycia telefonu komórkowego, aby określić miejsce jego użytkowania.
- Geolokalizacja telefonu – Ustalanie lokalizacji telefonu, co pozwala śledzić fizyczną obecność w Hiszpanii.
- Transakcje bankowe – Analiza transakcji bankowych, które mogą wskazywać na aktywność w Hiszpanii.
- Social media – Sprawdzanie aktywności w mediach społecznościowych, które mogą dostarczyć dowodów na miejsce zamieszkania.
Oprócz wymienionych w grafice elementów, hiszpański urząd skarbowy (Hacienda) może również wziąć pod uwagę inne czynniki, aby udowodnić status rezydenta podatkowego.
Oto dodatkowe obszary, które mogą być analizowane:
- Adres zameldowania – Oficjalne miejsce zameldowania może być istotnym dowodem. Urząd sprawdzi, czy dana osoba ma zarejestrowany adres w Hiszpanii.
- Umowy najmu lub posiadanie nieruchomości – Umowy wynajmu mieszkań lub posiadanie nieruchomości w Hiszpanii mogą świadczyć o faktycznym zamieszkiwaniu na terenie kraju.
- Miejsce pracy lub działalności gospodarczej – Informacje o zatrudnieniu, prowadzeniu działalności gospodarczej lub otrzymywaniu wynagrodzenia w Hiszpanii mogą potwierdzać rezydencję.
- Szkoła lub przedszkole dzieci – Jeżeli dzieci uczęszczają do szkół lub przedszkoli w Hiszpanii, może to być uznane za dowód, że rodzina mieszka w kraju.
- Dane z urzędów i rejestrów publicznych – Informacje z rejestrów takich jak urząd miejski (Ayuntamiento) lub dane z innych instytucji publicznych mogą być brane pod uwagę.
- Subskrypcje i konta użytkowe – Opłaty za subskrypcje, np. lokalnych siłowni, usług streamingowych czy członkostwa w klubach sportowych, mogą dostarczyć dowodów na zamieszkanie.
- Świadczenia publiczne i opieka zdrowotna – Korzystanie z hiszpańskiego systemu opieki zdrowotnej lub pobieranie świadczeń socjalnych może być dodatkowym dowodem.
- Korespondencja i poczta – Sprawdzanie miejsca, do którego kierowana jest korespondencja, np. rachunki, faktury czy inne oficjalne dokumenty.
- Powiązania rodzinne – w przypadku osób starających się potwierdzić swój status rezydenta podatkowego, może zostać również uwzględnione miejsce zamieszkania rodziny (a w szczególności jej małżonka, dzieci czy rodziców)
Hiszpański urząd skarbowy korzysta z zaawansowanych narzędzi i analizuje dane z wielu źródeł, aby upewnić się, że dana osoba przestrzega przepisów podatkowych.
Te wszystkie elementy pozwalają urzędowi skarbowemu na zbudowanie pełnego obrazu miejsca pobytu osoby oraz ustalenie, czy spełnia ona kryteria rezydencji podatkowej w Hiszpanii.
Najczęściej zadawane pytania (FAQ) – rezydencja podatkowa w Hiszpanii
Czy 183 dni w Hiszpanii muszą być liczone ciągiem?
Nie. Dni pobytu w Hiszpanii nie muszą następować po sobie. Liczy się łączna liczba dni spędzonych na terytorium Hiszpanii w danym roku kalendarzowym. Do tej liczby wlicza się również dni przyjazdu i wyjazdu oraz krótkotrwałe nieobecności, takie jak wakacje czy podróże służbowe.
Czy wystarczy przebywać w Hiszpanii krócej niż 183 dni, aby nie być rezydentem podatkowym?
Nie zawsze. Nawet jeśli osoba przebywa w Hiszpanii krócej niż 183 dni, może zostać uznana za rezydenta podatkowego, jeżeli w Hiszpanii znajduje się główne centrum lub baza jej działalności lub interesów ekonomicznych, bezpośrednio lub pośrednio. Ponadto przepisy przewidują domniemanie rezydencji podatkowej w Hiszpanii, jeżeli małżonek podatnika, z którym nie pozostaje on w separacji prawnej, oraz pozostające na jego utrzymaniu małoletnie dzieci mają miejsce zwykłego pobytu w Hiszpanii. Domniemanie to może zostać obalone dowodem przeciwnym.
Czy posiadanie certyfikatu rezydencji podatkowej z innego kraju wystarczy, aby nie być rezydentem w Hiszpanii?
Nie. Certyfikat rezydencji podatkowej z innego kraju jest ważnym dowodem, ale nie zawsze wystarczającym. Hiszpański urząd skarbowy analizuje całość okoliczności faktycznych, w tym centrum interesów życiowych, miejsce zamieszkania rodziny, źródła dochodów i faktyczny czas pobytu.
Czy mogę być rezydentem podatkowym w dwóch krajach jednocześnie?
Z punktu widzenia prawa krajowego – tak, taka sytuacja jest możliwa. Jednak umowy o unikaniu podwójnego opodatkowania przewidują mechanizmy rozstrzygania konfliktu, które prowadzą do uznania jednej rezydencji podatkowej dla celów podatkowych.
Co decyduje o rozstrzygnięciu konfliktu dwóch rezydencji podatkowych?
Konflikt rozstrzygany jest według określonej kolejności kryteriów: stałe miejsce zamieszkania, centrum interesów życiowych, zwykłe miejsce pobytu, obywatelstwo, a w ostateczności – porozumienie między organami podatkowymi obu państw.
Czy hiszpański urząd skarbowy może sprawdzać moje konto bankowe lub telefon?
Tak. W ramach postępowań podatkowych urząd skarbowy może analizować różne dane, takie jak transakcje kartami płatniczymi, rachunki bankowe, użycie telefonu komórkowego, dane geolokalizacyjne czy aktywność w mediach społecznościowych, aby ustalić faktyczne miejsce pobytu podatnika.
Czy meldunek (empadronamiento) oznacza automatycznie rezydencję podatkową?
Nie. Meldunek jest wyłącznie rejestracją administracyjną miejsca zamieszkania i sam w sobie nie przesądza o rezydencji podatkowej. Aby zostać uznanym za rezydenta podatkowego, należy spełnić kryteria określone w przepisach podatkowych.
Czy numer N.I.E. oznacza, że jestem rezydentem podatkowym w Hiszpanii?
Nie. Numer N.I.E. to numer identyfikacyjny cudzoziemca, wymagany do załatwiania spraw administracyjnych. Jego posiadanie nie oznacza automatycznie rezydencji podatkowej, niezależnie od tego, czy jest to N.I.E. blanco czy N.I.E. verde.
Czy można mieszkać w Hiszpanii i płacić podatki jako nierezydent?
Tak, w określonych przypadkach. Przykładem jest skorzystanie z tzw. prawa Beckhama.
Jak udowodnić rezydencję podatkową w Hiszpanii?
Rezydencję podatkową potwierdza się certyfikatem wydanym przez hiszpański urząd skarbowy. W razie potrzeby urząd może wymagać dodatkowych dowodów, takich jak umowy najmu, rachunki za media, dokumenty potwierdzające pobyt czy aktywność życiową w Hiszpanii.
Czy zmiana rezydencji podatkowej w trakcie roku jest możliwa?
Zasadniczo rezydencja podatkowa ustalana jest na cały rok kalendarzowy. Nawet jeśli osoba przeprowadzi się w trakcie roku, może zostać uznana za rezydenta podatkowego Hiszpanii za cały dany rok, jeśli spełniła odpowiednie kryteria.
Czy warto prowadzić ewidencję dni pobytu w Hiszpanii?
Zdecydowanie tak. Prowadzenie dokładnej ewidencji dni pobytu, wraz z dokumentami potwierdzającymi przyjazdy i wyjazdy, może mieć kluczowe znaczenie w przypadku kontroli lub sporu z hiszpańską administracją podatkową.
Czy rezydencja podatkowa zależy od wspólnoty autonomicznej?
Tak, po ustaleniu rezydencji podatkowej w Hiszpanii należy określić, w której wspólnocie autonomicznej znajduje się centrum interesów podatnika. Ma to znaczenie dla wysokości niektórych podatków i dostępnych ulg.
Dlaczego warto skorzystać z usług profesjonalisty?
Rezydencja podatkowa to zagadnienie złożone i wymagające szczegółowego rozpatrzenia indywidualnych okoliczności. Hiszpańskie przepisy podatkowe, umowy o unikaniu podwójnego opodatkowania oraz różnice w regulacjach między wspólnotami autonomicznymi sprawiają, że samodzielna interpretacja może prowadzić do błędów i nieprzewidzianych konsekwencji podatkowych.
Skorzystanie z usług specjalisty w zakresie prawa podatkowego to inwestycja, która może uchronić przed niepotrzebnymi komplikacjami i kosztami. Nasza polskojęzyczna kancelaria adwokacka mająca wieloletnie doświadczenie w obsłudze polskich klientów w Hiszpanii zapewnia kompleksowe wsparcie w tym obszarze.