System podatkowy w Hiszpanii jest tematem złożonym, ale kluczowym dla każdego, kto planuje przeprowadzkę lub inwestycję na Półwyspie Iberyjskim. Choć podstawa prawna wynika wprost z Konstytucji Hiszpanii (art. 31 i 133), dla podatnika najważniejsza jest praktyka: ile zapłacę i jak działają progi podatkowe w Hiszpanii.
Warto pamiętać, że Hiszpania jest krajem silnie zdecentralizowanym. Zgodnie z ustawą o finansowaniu Wspólnot Autonomicznych (LOFCA), poszczególne regiony (np. Katalonia, Andaluzja, Madryt) mają prawo modyfikować część stawek. Dlatego ostateczna wysokość podatku zależy od tego, gdzie dokładnie zamieszkasz.
W hiszpańskim systemie podatkowym wyróżnia się, podobnie jak w systemie polskim, podatki bezpośrednie i pośrednie. Podatki bezpośrednie to takie, które bezpośrednio obciążają podatnika (np. IRPF czy podatek od majątku). Natomiast podatki pośrednie zawarte są w cenie dóbr i usług (np. VAT, czyli hiszpański IVA).
W tym artykule znajdziesz przegląd najważniejszych podatków w Hiszpanii według stanu na 2026 r.: od podatku dochodowego i kwoty wolnej, przez podatek dla nierezydentów i podatek od spółek, po podatki związane z zakupem nieruchomości.
Podatek dochodowy i progi podatkowe (IRPF – Impuesto sobre la Renta de las Personas Físicas)
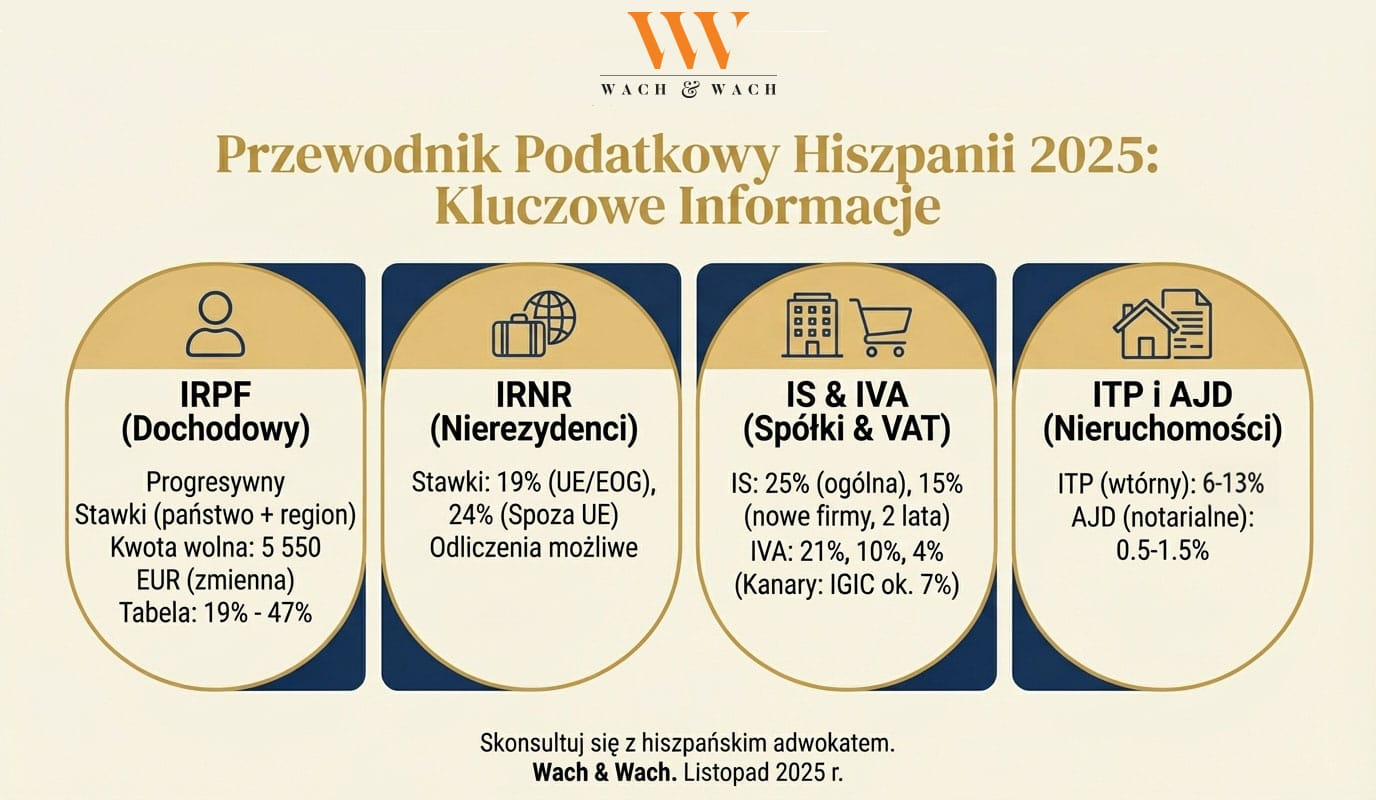
Podatek dochodowy (IRPF) obejmuje wszystkie rodzaje dochodów, m.in. z pracy, kapitału oraz działalności gospodarczej. Jest to podatek progresywny, co oznacza, że im więcej zarabiasz, tym wyższa jest stawka podatkowa. IRPF składa się ze stawki ogólnej (państwowej) oraz stawki regionalnej, która zależy od Wspólnoty Autonomicznej.
Kwota wolna od podatku w Hiszpanii (Mínimo personal) – jak naprawdę działa
Wiele osób pyta, ile wynosi kwota wolna od podatku w Hiszpanii. Hiszpański odpowiednik, tzw. mínimo personal y familiar, działa jednak inaczej niż polska kwota wolna: nie zwalnia z podatku określonej części dochodu, lecz obniża wyliczony podatek.
Podstawowy mínimo del contribuyente (dla osób poniżej 65. roku życia) wynosi co do zasady 5.550 EUR rocznie. Kwota ta wzrasta wraz z wiekiem (dla osób powyżej 65. i 75. roku życia) oraz w zależności od sytuacji rodzinnej (liczba dzieci, osoby niepełnosprawne na utrzymaniu). Kwota ta nie pomniejsza podstawy opodatkowania. Oblicza się od niej podatek według tej samej skali (w praktyce według stawki najniższego progu) i o tę wartość obniża się podatek należny. Wspólnoty autonomiczne mogą ustalać własne kwoty mínimo personal y familiar w ramach swoich kompetencji, podwyższając lub obniżając kwoty państwowe o maksymalnie 10%. Dotyczy to wyłącznie regionalnej części podatku.
Poniższa tabela przedstawia uproszczony przykład mechanizmu progresji IRPF. Nie stanowi ona rzeczywistej skali podatkowej obowiązującej w konkretnej wspólnocie autonomicznej.
<p><strong>Przykład mechanizmu progresji IRPF – uproszczona ilustracja</strong></p>
<p><em>Tabela pokazuje wyłącznie, jak działa progresja. W Hiszpanii nie istnieje jedna ogólnokrajowa łączna skala IRPF. Część państwowa jest wszędzie taka sama, a część regionalna zależy od wspólnoty autonomicznej. Rzeczywiste stawki znajdziesz w tabelach regionalnych poniżej.</em></p>
<table>
<thead>
<tr>
<th>Próg dochodu</th>
<th>Stawka państwowa</th>
<th>Stawka regionalna (wartość umowna)</th>
<th>Stawka łączna (ilustracyjna)</th>
</tr>
</thead>
<tbody>
<tr><td>0 EUR – 12.450 EUR</td><td>9,5%</td><td>9,5%</td><td>19%</td></tr>
<tr><td>12.450 EUR – 20.200 EUR</td><td>12%</td><td>12%</td><td>24%</td></tr>
<tr><td>20.200 EUR – 35.200 EUR</td><td>15%</td><td>15%</td><td>30%</td></tr>
<tr><td>35.200 EUR – 60.000 EUR</td><td>18,5%</td><td>18,5%</td><td>37%</td></tr>
<tr><td>60.000 EUR – 300.000 EUR</td><td>22,5%</td><td>22,5%</td><td>45%</td></tr>
<tr><td>300.000 EUR i więcej</td><td>24,5%</td><td>22,5%</td><td>47%</td></tr>
</tbody>
</table>
<p>Stawki w tabeli są stawkami marginalnymi, czyli dotyczą wyłącznie części dochodu mieszczącej się w danym progu, a nie całego dochodu. Rzeczywista stawka łączna zależy od wspólnoty autonomicznej, w której podatnik ma miejsce zamieszkania. W 2026 r. wynosi od 17,25% (Extremadura) w najniższym progu do 53,85% (Walencja) w najwyższym. Skala dotyczy podstawy ogólnej (wynagrodzenia, najem, działalność gospodarcza).
Dochody kapitałowe: odrębna skala (base del ahorro)
Powyższe progi dotyczą tzw. podstawy ogólnej, czyli m.in. wynagrodzeń, dochodów z najmu i działalności gospodarczej. Dywidendy, odsetki oraz zyski ze sprzedaży akcji, udziałów czy nieruchomości trafiają do odrębnej podstawy oszczędnościowej (base del ahorro). Obowiązuje dla niej jednolita w całej Hiszpanii skala, na której wysokość wspólnoty autonomiczne nie mają wpływu:
<table>
<thead><tr><th>Dochód kapitałowy</th><th>Stawka łączna</th></tr></thead>
<tbody>
<tr><td>do 6.000 EUR</td><td>19%</td></tr>
<tr><td>6.000 EUR – 50.000 EUR</td><td>21%</td></tr>
<tr><td>50.000 EUR – 200.000 EUR</td><td>23%</td></tr>
<tr><td>200.000 EUR – 300.000 EUR</td><td>27%</td></tr>
<tr><td>powyżej 300.000 EUR</td><td>30%</td></tr>
</tbody>
</table>
Gubisz się w hiszpańskich przepisach podatkowych?
Każda Wspólnota Autonomiczna posiada własne ulgi i odliczenia, które mogą znacząco obniżyć Twój podatek. Jako polskojęzyczna kancelaria pomagamy poprawnie ustalić rezydencję podatkową.
Umów się na konsultację »
Podatek od dochodu nierezydentów w Hiszpanii (IRNR)
Podatek od dochodów nierezydentów (IRNR – Impuesto sobre la Renta de No Residentes) płacą osoby, które nie są hiszpańskimi rezydentami podatkowymi, ale osiągają dochody w Hiszpanii lub posiadają tam nieruchomość.
Zgodnie z art. 9 ustawy o IRPF rezydentem podatkowym Hiszpanii jest osoba, która spełnia co najmniej jeden z warunków:
- przebywa w Hiszpanii ponad 183 dni w roku kalendarzowym,
- ma w Hiszpanii główny ośrodek interesów gospodarczych,
- w Hiszpanii mieszka na stałe jej małżonek (niebędący w separacji) i małoletnie dzieci pozostające na jej utrzymaniu. To domniemanie można obalić, wykazując rezydencję podatkową w innym państwie.
Kto nie spełnia żadnego z tych warunków, jest nierezydentem i płaci IRNR wyłącznie od dochodów uzyskanych w Hiszpanii.
Stawki IRNR:
- 19% – dla rezydentów podatkowych państw UE oraz Islandii, Norwegii i Liechtensteinu,
- 24% – dla rezydentów pozostałych państw.
O stawce decyduje kraj rezydencji podatkowej, a nie obywatelstwo. Obywatel Polski, który mieszka i rozlicza się np. w Wielkiej Brytanii lub USA, płaci w Hiszpanii stawkę 24%.
Przy najmie rezydenci UE/EOG mogą odliczać od przychodu koszty jego uzyskania (np. remonty, ubezpieczenie, IBI, odsetki od kredytu). Przepisy przyznają to prawo wyłącznie im. Audiencia Nacional w wyroku z 28 lipca 2025 r. uznała jednak, że takie ograniczenie narusza unijną swobodę przepływu kapitału, i przyznała prawo do odliczenia kosztów także rezydentce państwa spoza UE. Sprawa trafiła do Tribunal Supremo, który przyjął skargę kasacyjną do rozpoznania. Do czasu jego rozstrzygnięcia urząd skarbowy stosuje literalne brzmienie przepisów, a nierezydenci spoza UE/EOG mogą dochodzić odliczenia kosztów w ramach odwołań i wniosków o zwrot nadpłaty za lata nieprzedawnione.
Pamiętaj też o trzech sytuacjach, które najczęściej zaskakują właścicieli nieruchomości:
- Nieruchomość niewynajmowana – nawet jeśli nie wynajmujesz mieszkania, płacisz podatek od tzw. dochodu przypisanego (renta imputada). Wynosi on co do zasady 2% wartości katastralnej nieruchomości. Stawka obniżona do 1,1% dotyczy nieruchomości w gminach, w których wartości katastralne zostały zaktualizowane w ramach ogólnej wyceny zbiorowej. W latach 2023–2025 obejmowało to gminy z wyceną obowiązującą od 1 stycznia 2012 r. lub później. Wartość katastralną sprawdzisz na rachunku IBI lub w Katastrze, a podatek rozliczasz na formularzu modelo 210.
- Sprzedaż nieruchomości – zysk ze sprzedaży jest opodatkowany stawką 19%, niezależnie od kraju rezydencji sprzedającego.
- Zaliczka 3% – przy sprzedaży nieruchomości przez nierezydenta kupujący ma obowiązek zatrzymać 3% ceny i wpłacić tę kwotę do hiszpańskiego urzędu skarbowego na poczet podatku sprzedającego.
Szczegółowo opisujemy te zasady w artykule Podatki od nieruchomości w Hiszpanii dla nierezydentów
Podatek od spółek (IS – Impuesto sobre Sociedades)
Podatek od spółek to podstawowy element, który powinien mieć na uwadze każdy przedsiębiorca z Polski planujący wejście na rynek hiszpański. Płacą go spółki mające rezydencję podatkową w Hiszpanii, czyli utworzone zgodnie z hiszpańskim prawem lub zarządzane z Hiszpanii.
Podstawowa stawka wynosi 25%. Ustawa 7/2024 wprowadziła jednak stopniowe obniżki dla mniejszych firm. O stawce decyduje obrót netto (importe neto de la cifra de negocios) z poprzedniego roku podatkowego:
- mikroprzedsiębiorstwa (obrót poniżej 1 mln EUR): za 2025 r. 21% od pierwszych 50.000 EUR podstawy opodatkowania i 22% od nadwyżki; za 2026 r. odpowiednio 19% i 21%; od 2027 r. 17% i 20%,
- przedsiębiorstwa o zmniejszonym wymiarze (empresas de reducida dimensión, obrót poniżej 10 mln EUR): 24% za 2025 r., 23% za 2026 r., a w kolejnych latach o 1 pkt proc. mniej, aż do 20% od 2029 r.,
- pozostałe spółki: 25%.
Nowo utworzone spółki prowadzące działalność gospodarczą mogą stosować stawkę 15% w pierwszym okresie, w którym osiągną dodatnią podstawę opodatkowania, oraz w okresie następnym.
W wybranych regionach funkcjonują też specjalne reżimy podatkowe, np. Specjalna Strefa Ekonomiczna na Wyspach Kanaryjskich (ZEC) ze stawką 4% dla spółek spełniających warunki inwestycyjne i zatrudnieniowe. Niezależnie od osiągniętego wyniku każda spółka ma obowiązek co roku złożyć zeznanie podatkowe (modelo 200).
Podatek VAT w Hiszpanii (IVA)
Podstawowa stawka VAT (IVA) w Hiszpanii wynosi 21% i obejmuje większość towarów i usług. Obowiązują też dwie stawki obniżone:
- 10% (reducido) – m.in. usługi hotelowe i gastronomiczne, transport pasażerski, część produktów spożywczych oraz zakup nowego mieszkania lub domu od dewelopera. Stawka obejmuje także sprzedawane razem z lokalem miejsca garażowe (maksymalnie dwa) i pomieszczenia przynależne, np. komórkę lokatorską, położone w tym samym budynku. Miejsce garażowe lub komórka kupowane osobno podlegają stawce 21%,
- 4% (superreducido) – m.in. podstawowe artykuły spożywcze (chleb, mleko, sery, jaja, owoce, warzywa), leki, książki i prasa, pojazdy i protezy dla osób z niepełnosprawnością oraz mieszkania w ramach budownictwa socjalnego (VPO).
Przy zakupie od dewelopera lokalu użytkowego, działki budowlanej czy samodzielnego miejsca parkingowego obowiązuje stawka podstawowa 21%.
VAT nie obowiązuje na Wyspach Kanaryjskich ani w Ceucie i Melilli. Na Wyspach Kanaryjskich stosuje się lokalny podatek IGIC (podstawowa stawka 7%), a w Ceucie i Melilli podatek IPSI.
Podatek od przeniesienia własności (ITP) i czynności prawnych (AJD)
Podatek ITP (Impuesto sobre Transmisiones Patrimoniales) płacisz przede wszystkim przy zakupie nieruchomości na rynku wtórnym. Jeśli kupujesz nową nieruchomość od dewelopera, zamiast ITP płacisz VAT (IVA) oraz AJD.
Wysokość ITP zależy od wspólnoty autonomicznej i najczęściej mieści się w przedziale od 4% do 13%. Część regionów stosuje stawkę stałą (np. Madryt – 6%, Andaluzja – 7%), a część skalę progresywną zależną od wartości nieruchomości:
- Katalonia (od 27 czerwca 2025 r.): 10% do 600.000 EUR, 11% od 600.000 do 900.000 EUR, 12% od 900.000 do 1,5 mln EUR i 13% powyżej 1,5 mln EUR. Wyższe stawki dotyczą tylko części wartości mieszczącej się w danym przedziale. Odrębna stawka 20% obowiązuje przy zakupie mieszkania przez tzw. dużego właściciela (gran tenedor), czyli m.in. osobę posiadającą ponad 10 nieruchomości mieszkalnych lub co najmniej 5 w strefie napiętego rynku mieszkaniowego, oraz co do zasady przy zakupie całego budynku mieszkalnego. Nie dotyczy to typowego nabywcy kupującego mieszkanie dla siebie.
- Wspólnota Walencji (od 1 czerwca 2026 r.): 9%, a dla nieruchomości o wartości powyżej 1 mln EUR – 11%.
Podstawą opodatkowania jest cena z aktu notarialnego, ale nie niższa niż tzw. wartość referencyjna (valor de referencia) ustalana przez hiszpański Kataster. Wiele regionów przewiduje stawki obniżone, np. dla młodych nabywców, rodzin wielodzietnych czy osób z niepełnosprawnością, zwykle pod warunkiem zakupu mieszkania na stałe miejsce zamieszkania i nieprzekroczenia limitów wartości.
Podatek AJD (Actos Jurídicos Documentados) obciąża czynności dokumentowane aktem notarialnym. Dla kupującego ma znaczenie przede wszystkim przy zakupie nowej nieruchomości od dewelopera, gdzie płaci się go łącznie z VAT. Stawka zależy od wspólnoty autonomicznej i rodzaju czynności. Najczęściej wynosi od 0,5% do 1,5% wartości transakcji, ale w niektórych przypadkach jest wyższa. Przykładowo w Katalonii stawka ogólna wynosi 1,5%, a przy zrzeczeniu się zwolnienia z VAT (transakcje między przedsiębiorcami) 3,5%. Jednocześnie Katalonia zwalnia z AJD młodych nabywców do 35 lat kupujących od dewelopera mieszkanie na stałe miejsce zamieszkania. Od listopada 2018 r. AJD od ustanowienia hipoteki płaci bank, a nie kredytobiorca.
Inne podatki, o których warto wiedzieć
- IBI (Impuesto sobre Bienes Inmuebles) – coroczny lokalny podatek od nieruchomości, płacony przez każdego właściciela, także nierezydenta. Liczony jest od wartości katastralnej według stawki ustalonej przez gminę, zwykle od 0,4% do 1,1%.
- Plusvalía municipal – gminny podatek od wzrostu wartości gruntu, płacony przy sprzedaży nieruchomości. Podatnikiem jest sprzedający. Jeśli jednak sprzedającym jest nierezydent, przepisy (art. 106.2 TRLRHL) czynią kupującego tzw. podatnikiem zastępczym (sustituto del contribuyente). Oznacza to, że to kupujący ma obowiązek rozliczyć podatek wobec gminy, a w praktyce zatrzymuje odpowiednią kwotę z ceny. Warto to uregulować w umowie.
- Podatek od majątku (Impuesto sobre el Patrimonio) i podatek solidarnościowy od wielkich majątków (ITSGF) – dotyczą osób posiadających znaczny majątek netto. Nierezydenci płacą je wyłącznie od majątku położonego w Hiszpanii. Progi i ulgi zależą od wspólnoty autonomicznej, a ITSGF dotyczy majątków netto powyżej 3 mln EUR.
- Podatek od spadków i darowizn (ISD) – zasady i realne obciążenie bardzo różnią się między regionami. W części wspólnot najbliższa rodzina korzysta z ulg sięgających 99% podatku.
- Reżim Beckhama – osoby przeprowadzające się do Hiszpanii do pracy mogą, po spełnieniu warunków, przez rok przyjazdu i kolejne 5 lat płacić podatek według stawki 24% od dochodów do 600.000 EUR, zamiast według progresywnej skali IRPF.
- Modelo 720 – rezydenci podatkowi Hiszpanii składają informację o majątku posiadanym za granicą, także w Polsce. Obowiązek powstaje oddzielnie dla każdej z trzech grup: rachunków bankowych, papierów wartościowych, ubezpieczeń i rent oraz nieruchomości. W każdej grupie liczy się, czy łączna wartość aktywów przekracza 50.000 EUR. Kolejną deklarację składa się tylko wtedy, gdy wartość danej grupy wzrośnie o ponad 20.000 EUR w stosunku do ostatnio zgłoszonej albo gdy aktywa zostaną zbyte. Deklarację składa się do 31 marca. Kryptowaluty przechowywane za granicą zgłasza się na odrębnym formularzu (modelo 721). Osoby korzystające z reżimu Beckhama są z tego obowiązku zwolnione.
- Umowa o unikaniu podwójnego opodatkowania – Polskę i Hiszpanię wiąże umowa z 1979 r. (zmodyfikowana przez konwencję MLI). Określa ona, w którym państwie opodatkowane są poszczególne dochody i jak uniknąć zapłaty podatku dwukrotnie.
Podstawowy mínimo del contribuyente wynosi co do zasady 5.550 EUR rocznie i rośnie dla osób po 65. i 75. roku życia oraz z dziećmi na utrzymaniu. W odróżnieniu od polskiej kwoty wolnej nie pomniejsza on podstawy opodatkowania, lecz obniża sam podatek. Niektóre wspólnoty stosują własne kwoty, np. Walencja – 6.105 EUR.
Nierezydent płaci podatek IRNR według stawki 19%, jeśli jest rezydentem podatkowym UE, Islandii, Norwegii lub Liechtensteinu, albo 24% w pozostałych przypadkach. Zysk ze sprzedaży nieruchomości jest opodatkowany stawką 19% dla wszystkich nierezydentów.
Tak. Nierezydent płaci podatek od tzw. dochodu przypisanego (renta imputada), wynoszącego co do zasady 2% wartości katastralnej nieruchomości (1,1% w gminach z zaktualizowaną wyceną katastralną), nawet jeśli mieszkanie nie przynosi żadnego dochodu.
Stawka podstawowa wynosi 25%. Za 2026 r. przedsiębiorstwa z obrotem poniżej 10 mln EUR płacą 23%, a mikroprzedsiębiorstwa z obrotem poniżej 1 mln EUR – 19% od pierwszych 50.000 EUR podstawy i 21% od nadwyżki. Nowe spółki mogą stosować stawkę 15% w pierwszym okresie z dodatnią podstawą opodatkowania oraz w okresie następnym.
Przy zakupie z rynku wtórnego płacisz ITP (od 4% do 13%, zależnie od regionu). Przy zakupie od dewelopera płacisz VAT 10% oraz AJD (najczęściej od 0,5% do 1,5%).
Ostateczna wysokość podatku zależy od Twojej rezydencji, regionu i indywidualnych ulg, a hiszpańskie przepisy podatkowe zmieniają się co roku. Przed podjęciem decyzji warto skonsultować swoją sytuację z hiszpańskim adwokatem.
Zapewniamy bezpieczeństwo prawne i podatkowe dla firm oraz osób prywatnych inwestujących na Półwyspie Iberyjskim.