Zakup nieruchomości w Hiszpanii to dla wielu Polaków spełnienie marzeń o słonecznym domu. Często jednak pojawia się kluczowe pytanie: czy sama inwestycja daje prawo do stałego pobytu lub ułatwia uzyskanie hiszpańskiego obywatelstwa? Krótka odpowiedź brzmi: nie, zakup nieruchomości nie nadaje automatycznie takich uprawnień. Jest to jednak ważny element, który w połączeniu z innymi warunkami otwiera drogę do legalizacji dłuższego pobytu.
W tym artykule wyjaśniamy krok po kroku, jakie zasady obowiązują obywateli Polski, jakie formalności należy dopełnić i czym różni się rejestracja pobytu od meldunku.
Podstawowe zasady pobytu Polaków w Hiszpanii
Jako obywatele Unii Europejskiej Polacy korzystają z prawa do swobodnego przemieszczania się i pobytu na terytorium Hiszpanii. W przypadku pobytu trwającego krócej niż trzy miesiące nie ma obowiązku rejestracji pobytu – wystarczające jest posiadanie ważnego dowodu osobistego lub paszportu. W tym czasie można swobodnie przebywać w Hiszpanii, korzystać z zakupionej nieruchomości, podróżować, odwiedzać rodzinę, a także podejmować pracę lub prowadzić działalność gospodarczą na zasadach przewidzianych dla obywateli Unii Europejskiej.
Jeżeli natomiast pobyt w Hiszpanii ma trwać dłużej niż trzy miesiące, obywatel Polski powinien dokonać rejestracji w Registro Central de Extranjeros i uzyskać Certificado de Registro de Ciudadano de la Unión. Prawo pobytu przez okres przekraczający trzy miesiące jest uzależnione od spełnienia warunków przewidzianych w przepisach, np. wykonywania pracy najemnej lub działalności na własny rachunek albo posiadania wystarczających środków finansowych oraz odpowiedniego ubezpieczenia zdrowotnego.
Numer N.I.E. – klucz do formalności w Hiszpanii
Niezależnie od długości planowanego pobytu, pierwszym i najważniejszym krokiem dla każdego inwestora jest uzyskanie numeru N.I.E. (Número de Identificación de Extranjero). Jest to indywidualny numer identyfikacyjny cudzoziemca, niezbędny do niemal każdej czynności prawnej i finansowej, w tym:
Zakupu i sprzedaży nieruchomości,
Podpisania umów z dostawcami mediów (prąd, woda, internet),
Założenia konta w banku,
Opłacania podatków,
Rejestracji pobytu.
Uzyskanie numeru N.I.E. jest absolutną podstawą i należy o nie zadbać jeszcze przed finalizacją transakcji zakupu nieruchomości w Hiszpanii.
Pobyt dłuższy niż 90 dni – kiedy rejestracja jest obowiązkowa?
Jeżeli planowany pobyt w Hiszpanii przekracza 90 dni, powstaje obowiązek jego zarejestrowania. Procedura ta kończy się uzyskaniem Certyfikatu Rejestracji Obywatela Unii (Certificado de Registro de Ciudadano de la Unión). Jest to tzw. „zielony certyfikat”, który potwierdza status rezydenta UE w Hiszpanii.
Aby uzyskać certyfikat, należy spełnić co najmniej jeden z poniższych warunków:
Być pracownikiem najemnym lub prowadzić działalność gospodarczą w Hiszpanii.
Posiadać wystarczające środki finansowe na utrzymanie siebie i rodziny oraz kompleksowe ubezpieczenie zdrowotne, aby nie stanowić obciążenia dla hiszpańskiego systemu opieki społecznej.
Być studentem w akredytowanej placówce, posiadając ubezpieczenie zdrowotne i oświadczenie o posiadaniu środków na utrzymanie.
Być członkiem rodziny obywatela UE, który spełnia jeden z powyższych warunków.
Dla właścicieli nieruchomości, którzy nie pracują w Hiszpanii, najczęstszą ścieżką jest opcja nr 2 – wykazanie samowystarczalności ekonomicznej. W praktyce oznacza to udokumentowanie stałych dochodów (np. z emerytury, wynajmu w Polsce, oszczędności) oraz posiadanie prywatnej polisy zdrowotnej z pełnym pokryciem świadczeń na terenie Hiszpanii.
Meldunek (Empadronamiento) a Rejestracja Pobytu – Kluczowe Różnice
Wielu Polaków myli te dwa pojęcia, tymczasem są to dwie odrębne procedury administracyjne.
Cecha
Meldunek (Empadronamiento)
Rejestracja Pobytu (Residencia)
Czym jest?
Oficjalny wpis do rejestru mieszkańców danej gminy. Potwierdza adres zamieszkania.
Formalne potwierdzenie statusu rezydenta UE w Hiszpanii.
Jaki urząd?
Urząd miasta lub gminy (Ayuntamiento).
Urząd ds. Cudzoziemców (Oficina de Extranjería) lub komisariat policji.
Kto ma obowiązek?
Każda osoba faktycznie mieszkająca w Hiszpanii, niezależnie od statusu prawnego.
Obywatel UE planujący pobyt dłuższy niż 90 dni.
Do czego służy?
Dostęp do lokalnych usług (szkoła, opieka zdrowotna), rejestracja pojazdu, sprawy urzędowe.
Potwierdzenie legalności pobytu, podstawa do ubiegania się o obywatelstwo.
Podsumowując: Meldunek jest obowiązkiem wynikającym z samego faktu zamieszkania pod danym adresem. Rejestracja pobytu to krok konieczny do zalegalizowania pobytu przekraczającego trzy miesiące. Często do rejestracji pobytu wymagane jest wcześniejsze uzyskanie meldunku.
Czy zakup nieruchomości przyspiesza uzyskanie obywatelstwa?
Posiadanie nieruchomości nie skraca wymaganego okresu do ubiegania się o hiszpańskie obywatelstwo ani nie daje żadnych specjalnych przywilejów w tym procesie. Może jednak stanowić pośrednie ułatwienie, ponieważ jest dowodem na stabilizację życiową i faktyczne centrum interesów w Hiszpanii.
Standardowa ścieżka do uzyskania obywatelstwa hiszpańskiego dla Polaka (nacionalidad por residencia) wymaga:
10 lat legalnego, ciągłego i nieprzerwanego pobytu w Hiszpanii (okres ten jest krótszy w wyjątkowych przypadkach, np. 1 rok dla małżonka obywatela Hiszpanii).
Pozytywnego wyniku egzaminów: z języka hiszpańskiego (DELE A2 lub wyższy) oraz ze znajomości hiszpańskiej konstytucji i kultury (CCSE).
Wykazania nienagannej postawy obywatelskiej.
Warto dodać, że program „złotej wizy”, który umożliwiał uzyskanie rezydencji za inwestycje, został w Hiszpanii zlikwidowany i nigdy nie dotyczył obywateli UE.
Jak kancelaria Wach & Wach może pomóc?
Proces zakupu nieruchomości i legalizacji pobytu w Hiszpanii wiąże się z wieloma formalnościami. Nasza kancelaria, specjalizująca się w obsłudze polskich klientów na rynku hiszpańskim, zapewnia kompleksowe wsparcie na każdym etapie:
Pomagamy w sprawnym uzyskaniu numeru N.I.E., co jest fundamentem wszystkich dalszych działań.
Weryfikujemy stan prawny nieruchomości przed zakupem, zapewniając bezpieczeństwo transakcji.
Przeprowadzamy klienta przez proces rejestracji pobytu, pomagając skompletować dokumenty potwierdzające samowystarczalność finansową i ubezpieczenie.
Wyjaśniamy różnice między obowiązkami administracyjnymi, takimi jak meldunek i rezydencja podatkowa.
Doradzamy w kwestiach związanych z przygotowaniem do wniosku o obywatelstwo, wskazując, jakie dokumenty będą potrzebne do wykazania ciągłości pobytu.
Dzięki połączeniu znajomości prawa hiszpańskiego i polskiej perspektywy, zapewniamy, że cały proces przebiegnie sprawnie i bezpiecznie.
Najczęściej zadawane pytania (FAQ)
1. Czy można mieszkać w Hiszpanii bez pracy?
Tak, jako obywatel UE można legalnie mieszkać w Hiszpanii bez pracy, pod warunkiem wykazania wystarczających środków na utrzymanie i posiadania pełnego ubezpieczenia zdrowotnego.
2. Czy rezydent podatkowy to to samo co rezydent zameldowany?
Nie. Rezydencja podatkowa powstaje po spędzeniu w Hiszpanii ponad 183 dni w roku i wiąże się z obowiązkiem rozliczania tu podatków. Meldunek to jedynie administracyjne potwierdzenie adresu zamieszkania.
3. Czy mogę mieć podwójne obywatelstwo: polskie i hiszpańskie?
Hiszpania co do zasady nie dopuszcza podwójnego obywatelstwa z Polską. W praktyce, polskie prawo nie wymaga zrzeczenia się obywatelstwa, co prowadzi do sytuacji, w której wiele osób de facto posiada oba paszporty, choć dla Hiszpanii liczy się tylko hiszpański.
4. Czy muszę się meldować, jeśli przyjeżdżam tylko na wakacje?
Jeśli pobyt nie przekracza 90 dni, nie ma obowiązku meldunku. Jest on wymagany, gdy Hiszpania staje się faktycznym miejscem zamieszkania.
Urlop w Hiszpanii – słońce, relaks i zero zmartwień. Przynajmniej w teorii. Czasem jednak wystarczy chwila, by nieszczęśliwy wypadek w hotelu, apartamencie czy restauracji zamienił wakacje w koszmar. Wtedy w głowie pojawia się chaos i mnóstwo pytań: kto zawinił? Czy obiekt pokryje koszty mojego leczenia? Czy mogę w ogóle liczyć na jakieś odszkodowanie?
W kancelarii Wach & Wach doskonale znamy te dylematy – na co dzień pomagamy Polakom w Hiszpanii. Dlatego przygotowaliśmy ten poradnik, w którym prosto i bez prawniczego żargonu wyjaśniamy, kiedy hotel lub restauracja ponosi odpowiedzialność za wypadek i co robić, by skutecznie zawalczyć o swoje prawa.
Zacznijmy od konkretu: czy dostanę odszkodowanie?
Jeśli zastanawiasz się, czy Twoja sprawa ma w ogóle sens, odpowiedź brzmi:
Tak – jeśli do wypadku doszło przez zaniedbanie ze strony hotelu, restauracji lub ich pracowników, masz pełne prawo domagać się odszkodowania.
Wszystko sprowadza się właśnie do tego jednego słowa: “zaniedbanie”. Oznacza ono, że właściciel obiektu lub jego personel nie zadbali o bezpieczeństwo gości tak, jak powinni.
Najczęściej dzieje się tak, gdy dochodzi do:
poślizgnięcia się na mokrej, nieoznaczonej podłodze – czy to przy basenie, w hotelowej łazience, czy w lobby,
upadku z powodu poluzowanej poręczy, wadliwej barierki na balkonie albo nierównego chodnika na terenie obiektu,
zatrucia pokarmowego po wizycie w hotelowej restauracji, o ile da się powiązać je z serwowanym tam jedzeniem,
urazu spowodowanego przez zepsuty sprzęt, na przykład złamane krzesło, niesprawny przyrząd na siłowni czy uszkodzone łóżko w pokoju.
Kiedy hotel lub restauracja ponosi odpowiedzialność?
Hiszpańskie prawo cywilne opiera się na prostej zasadzie:
Kto swoim działaniem lub zaniedbaniem wyrządzi komuś szkodę, jest zobowiązany do jej naprawienia.
Żeby pociągnąć hotel lub restaurację do odpowiedzialności za Twój wypadek, musisz wykazać trzy rzeczy jednocześnie:
Doznałeś szkody – złamałeś nogę, poniosłeś koszty leczenia, ale też odczuwasz ból i cierpienie.
Istnieje związek przyczynowo-skutkowy – Twój uraz jest bezpośrednim skutkiem zaniedbania. Złamałeś nogę, ponieważ podłoga była śliska i nikt jej nie oznaczył.
Obiekt nie zachował należytej staranności – obsługa wiedziała lub powinna była wiedzieć o zagrożeniu, ale nic z tym nie zrobiła. Nie postawiła znaku ostrzegawczego, nie naprawiła usterki.
To właśnie udowodnienie tego ostatniego punktu jest najczęściej biletem do uzyskania odszkodowania.
Kiedy hotel NIE ponosi odpowiedzialności?
Oczywiście hotel nie odpowiada za wszystko. Obiekt może uniknąć odpowiedzialności, jeśli wypadek był wynikiem:
wyłącznej winy poszkodowanego – na przykład biegałeś po mokrej nawierzchni przy basenie, ignorując tabliczki z zakazem, albo byłeś pod silnym wpływem alkoholu, co bezpośrednio przyczyniło się do upadku,
działania siły wyższej – czyli zdarzenia, którego nie dało się przewidzieć ani mu zapobiec, jak trzęsienie ziemi, powódź czy atak terrorystyczny,
braku zaniedbania – obiekt zrobił wszystko, by zapewnić bezpieczeństwo. Jeśli na mokrej podłodze stał duży, widoczny znak ostrzegawczy, a Ty i tak się poślizgnąłeś, udowodnienie winy będzie niemal niemożliwe.
Każdy przypadek jest inny. Czasem sytuacje są niejednoznaczne i dopiero szczegółowa analiza prawna pozwala ocenić realne szanse na wygraną.
Miałeś wypadek? Oto 4 kroki, które musisz wykonać
Twoja reakcja tuż po wypadku ma ogromny wpływ na to, czy uda Ci się uzyskać odszkodowanie. Jeśli coś Ci się stało na terenie hotelu lub restauracji, działaj metodycznie.
1. Zabezpiecz dowody na miejscu zdarzenia
To absolutnie najważniejsze. Zanim ktokolwiek zdąży posprzątać lub naprawić usterkę, musisz wszystko udokumentować.
Rób zdjęcia i nagrywaj filmy. Wyciągnij telefon i sfotografuj miejsce wypadku (mokrą podłogę, zepsute krzesło), swoje obrażenia i całe otoczenie. Im więcej szczegółów, tym lepiej.
Zbierz dane świadków. Jeśli ktoś widział, co się stało, poproś o imię, nazwisko i numer telefonu. Zeznania innych osób mogą być na wagę złota.
2. Oficjalnie zgłoś wypadek i jedź do lekarza
Poinformuj kierownictwo. Od razu zgłoś sprawę menedżerowi lub na recepcji. Poproś o spisanie wewnętrznego raportu. W Hiszpanii masz też prawo zażądać oficjalnego formularza skargi (hoja de reclamaciones).
Wezwij pomoc medyczną. Twoje zdrowie jest najważniejsze. Poza tym dokumentacja ze szpitala czy od lekarza to główny dowód potwierdzający, jakich obrażeń doznałeś.
3. Zachowaj wszystkie rachunki
Od momentu wypadku zbieraj każdy paragon i każdą fakturę. Mogą to być:
rachunki za wizyty lekarskie, leki i rehabilitację,
paragony za taksówki do szpitala,
dowody zakupu zniszczonych rzeczy (np. ubrania, telefonu).
4. Skonsultuj się z polskojęzycznym prawnikiem
Nie podpisuj żadnych ugód ani oświadczeń, które podsuwa Ci hotel lub jego ubezpieczyciel. Prawnik, który zna hiszpańskie realia, oceni Twoją sytuację, pomoże oszacować, o jaką kwotę możesz walczyć, i przeprowadzi Cię przez cały proces.
Dobra rada kancelarii Wach & Wach:
Największy błąd poszkodowanych? Podpisywanie dokumentów w języku hiszpańskim, które podsuwa im obsługa hotelu tuż po zdarzeniu. To mogą być oświadczenia o zrzeczeniu się wszelkich roszczeń. Nigdy niczego nie podpisuj pod presją i bez pełnego zrozumienia treści. Twoje prawo do sprawiedliwego odszkodowania jest warte więcej niż darmowy drink czy kolacja.
Czy sprawa musi trafić do sądu?
Niekoniecznie. Zdecydowaną większość takich spraw w Hiszpanii udaje się załatwić polubownie. Zazwyczaj wygląda to tak:
Negocjacje z ubezpieczycielem. Hotele i restauracje mają ubezpieczenie od odpowiedzialności cywilnej (OC). Po zgłoszeniu roszczenia najpierw rozmawiamy z firmą ubezpieczeniową.
Propozycja ugody. Jeśli przedstawione dowody są mocne, ubezpieczyciel często proponuje ugodę, bo chce uniknąć długiego i drogiego procesu w sądzie.
Postępowanie sądowe. To ostateczność. Idziemy do sądu tylko wtedy, gdy ubezpieczyciel odmawia wypłaty odszkodowania albo proponowana kwota jest śmiesznie niska. Jeśli reprezentuje Cię hiszpański adwokat, to sprawę często udaje się załatwić ugodowo nawet na tym etapie.
Doświadczony prawnik pomoże Ci ocenić, czy propozycja ugody jest uczciwa i czy dalsza walka w sądzie ma sens.
Jak to wygląda w praktyce?
Przypadek 1: Upadek przy basenie
Pani Anna poślizgnęła się na mokrej posadzce przy hotelowym basenie i doznała skomplikowanego złamania nadgarstka. Wokół nie było żadnych znaków ostrzegawczych, a podłoga była gładka jak lód. Pani Anna od razu zrobiła zdjęcia telefonem, a jej mąż poprosił o numer do innego gościa, który wszystko widział. Z takimi dowodami (zdjęcia, świadek, dokumentacja medyczna) naszemu prawnikowi udało się wynegocjować z ubezpieczycielem hotelu ugodę, która pokryła koszty leczenia, rehabilitacji i zadośćuczynienie za ból i odszkodowanie za utracone korzyści.
Przypadek 2: Skaleczenie w hotelowym basenie
Pani Monika pływała w hotelowym basenie. Na dnie znajdowała się odkryta, uszkodzona kratka odpływowa, której obsługa od dawna nie naprawiła. W pewnym momencie Pani Monika skaleczyła stopę na ostrym brzegu kratki i musiała udać się do szpitala na szycie rany.
Zdjęcia wykonane tuż po zdarzeniu, raport ratownika oraz dokumentacja medyczna jednoznacznie wykazały zaniedbanie ze strony hotelu. Ubezpieczyciel nie miał wątpliwości co do odpowiedzialności i szybko zawarł ugodę obejmującą koszty leczenia oraz odszkodowanie za doznany ból.
Najczęstsze pytania (FAQ)
Ile mam czasu na zgłoszenie roszczenia?
W Hiszpanii na dochodzenie roszczeń masz co do zasady jeden rok od dnia wypadku lub od dnia zakończenia leczenia.
Czy potrzebuję hiszpańskiego prawnika?
Na początku możesz próbować działać samodzielnie, ale praktyka pokazuje, że bez profesjonalnego wsparcia łatwo popełnić kosztowne błędy. Współpraca z prawnikiem, który zna hiszpańskie przepisy i realia rynkowe, znacząco zwiększa szanse na sukces. Dzięki temu unikniesz pułapek proceduralnych i co najważniejsze – masz realną szansę na uzyskanie odszkodowania znacznie wyższego niż to, które zwykle proponują ubezpieczyciele na własną rękę.
O jaką kwotę mogę walczyć?
To zależy od wielu czynników: jak poważny był uraz, ile kosztowało leczenie, czy straciłeś zarobki i jak wypadek wpłynął na Twoje życie. Każdą sprawę wycenia się indywidualnie.
Z doświadczenia wiemy, że ubezpieczyciele hoteli i restauracji bardzo często proponują kwoty rażąco zaniżone – czasem kilkukrotnie niższe niż realna wartość szkody. Dopiero z pomocą prawnika działającego w Hiszpanii można skutecznie wynegocjować uczciwe odszkodowanie.
Działaj rozważnie i chroń swoje prawa
Wypadek na wakacjach to ogromny stres, ale znajomość swoich praw daje poczucie kontroli. Wystarczy, że będziesz mieć w głowie trzy rzeczy:
Nie każdy wypadek to wina hotelu. Musisz udowodnić, że doszło do zaniedbania.
Dokumentacja to Twoja najsilniejsza broń. Zdjęcia, świadkowie i dokumenty ze szpitala są bezcenne.
Działaj szybko, ale nie nerwowo. Zgłoś zdarzenie, ale niczego nie podpisuj bez konsultacji.
Miałeś wypadek w hotelu lub restauracji w Hiszpanii i czujesz się zagubiony?
Skontaktuj się z nami. W kancelarii Wach & Wach bezpłatnie przeanalizujemy Twoją sprawę i wyjaśnimy, jakie masz możliwości. Nasza znajomość hiszpańskich przepisów to Twój największy atut w walce o sprawiedliwe odszkodowanie.
Od 27 czerwca 2025 r. zakup nieruchomości w Katalonii stał się droższy. Powodem jest reforma podatkowa zatwierdzona Dekretem Ustawodawczym 5/2025, która podniosła podatek od czynności cywilnoprawnych (Impuesto sobre Transmisiones Patrimoniales, ITP).
Choć cena samej nieruchomości się nie zmienia, wzrosną podatki płacone przy zakupie mieszkań z rynku wtórnego, lokali użytkowych, biur czy miejsc parkingowych.
Reforma wprowadza bardziej progresywny system, z progami uzależnionymi od wartości nieruchomości oraz nowymi warunkami dostępu do ulg. Głównym celem zmian jest wsparcie osób o niskich dochodach, młodych oraz osób znajdujących się w trudnej sytuacji życiowej. Czym jest podatek ITP i jak można skorzystać z obniżonych stawek? Wyjaśniamy poniżej.
Co to jest ITP?
ITP to podatek płacony przez nabywcę przy zakupie nieruchomości z rynku wtórnego. Nie ponosi go sprzedający, nie jest on zawarty w cenie zakupu i nie jest rozliczany w momencie podpisania aktu notarialnego. To nabywca musi uwzględnić ten podatek w swoim budżecie i ma 30 dni roboczych od daty podpisania aktu, aby uiścić należność w urzędzie skarbowym.
ITP dotyczy wyłącznie zakupu nieruchomości używanych. W przypadku mieszkań nowych zamiast ITP płaci się VAT (zwykle 10%) oraz podatek od czynności prawnych udokumentowanych (AJD), który również został zmodyfikowany w ramach nowego Dekretu. Warto pamiętać, że ITP i AJD nie stosuje się jednocześnie w jednej transakcji – obowiązuje albo jeden, albo drugi podatek, w zależności od rodzaju nieruchomości.
Dotychczas stawka ogólna ITP w Katalonii wynosiła 10%, a dla nieruchomości przekraczających wartość miliona euro – 11% (przepis obowiązywał od 2017 roku).
Tendencja wzrostowa utrzymuje się od lat: w 2010 roku ITP wynosił 8%, a w 2013 został podniesiony do 10%. Wejście w życie Dekretu 5/2025 idzie o krok dalej, wprowadzając skalę progresywną, która podnosi koszt podatku w zależności od wartości nieruchomości.
Jak oblicza się nowy ITP w Katalonii zgodnie z Dekretem 5/2025?
W ramach nowego systemu ITP przestaje być obliczany jako jedna stawka procentowa i zaczyna być naliczany według skali progresywnej. Oznacza to, że osoby kupujące droższe mieszkania poniosą proporcjonalnie wyższe obciążenie podatkowe.
System działa podobnie jak podatek dochodowy od osób fizycznych (IRPF): obowiązuje stała stawka do określonej wartości, a następnie dodatkowy procent naliczany jest wyłącznie od nadwyżki ponad dany próg. W rezultacie efektywna stawka podatku rośnie stopniowo wraz ze wzrostem ceny nieruchomości.
Nowe progi ITP w Katalonii (od 27 czerwca 2025 r.)
Podatek ITP w Katalonii będzie stosowany według progresywnych progów, podobnie jak IRPF. Zatwierdzone stawki w zależności od wartości nieruchomości to:
do 600.000 € – 10%
od 600.001 € do 900.000 € – 11%
od 900.001 € do 1.500.000 € – 12%
powyżej 1.500.001 € – 13%
Stawki te nie obowiązują globalnie dla całej kwoty zakupu, lecz są stosowane stopniowo według przedziałów.
Dodatkowo obowiązywać będzie stawka 20% ITP dla dużych właścicieli (grandes tenedores) posiadających:
co najmniej 5 mieszkań w strefach o napiętym rynku (zonas tensionadas), lub
10 mieszkań w pozostałych lokalizacjach.
Taka sama stawka (20%) będzie miała zastosowanie przy nabyciu całych budynków mieszkalnych.
Stawka 20% nie będzie stosowana, jeśli:
nabywcą jest osoba fizyczna,
nieruchomość składa się z maksymalnie czterech lokali mieszkalnych,
a celem zakupu jest stałe zamieszkanie nabywcy lub członków jego rodziny do drugiego stopnia pokrewieństwa.
Zniesienie ulgi 70% w ITP dla spółek
Zniesiono również ulgę w wysokości 70% w podatku ITP dla spółek nabywających mieszkania w celu ich odsprzedaży w ciągu trzech lat.
Dotychczas była to ważna zachęta dla rynku wtórnego. Zgodnie z szacunkami rządu Katalonii, likwidacja ulgi pozwoli zwiększyć wpływy budżetowe o 200 mln euro rocznie.
Kto będzie mógł skorzystać z obniżonych stawek ITP w Katalonii?
Oprócz nowej stawki ogólnej, Dekret 5/2025 przewiduje obniżoną stawkę 5% ITP dla wybranych grup społecznych:
młodzi do 35 lat (mieszkanie musi być głównym miejscem zamieszkania; dochód nie może przekroczyć 36.000 € rocznie),
rodziny wielodzietne,
osoby z niepełnosprawnościami,
ofiary przemocy domowej,
nabywcy mieszkań chronionych,
firmy przeznaczające nieruchomość na wynajem socjalny.
Aby skorzystać z ulgi, należy spełnić określone kryteria dochodowe, dotyczące przeznaczenia nieruchomości oraz sytuacji osobistej.
Potrzebujesz wsparcia przy zakupie nieruchomości w Katalonii?
Zmiany w przepisach podatkowych mogą znacząco wpłynąć na całkowity koszt zakupu nieruchomości – co warto mieć na uwadze już na etapie planowania transakcji.
Nasza kancelaria adwokacka w Barcelonie specjalizuje się w kompleksowej obsłudze prawnej transakcji nieruchomości – zarówno dla klientów indywidualnych, jak i inwestorów. Z przyjemnością przeprowadzimy Cię przez cały proces: od wyboru agencji nieruchomości, wsparcia w negocjacjach, analizy stanu prawnego nieruchomości, przez przygotowanie umów, aż po finalizację zakupu u notariusza i rozliczenia podatkowe.
Jeśli planujesz zakup mieszkania, lokalu użytkowego lub innego typu nieruchomości w Katalonii, skontaktuj się z nami i skorzystaj z doświadczenia kancelarii adwokackiej zlokalizowanej w sercu Barcelony.
Nagły wypadek za granicą to niezwykle stresująca sytuacja. Niezależnie od tego, czy jest to wypadek drogowy, poślizgnięcie w hotelu czy nieszczęśliwy upadek na ulicy, brak znajomości języka i lokalnych procedur może potęgować chaos. Ten poradnik został stworzony, aby w krytycznym momencie dostarczyć konkretnych i prostych wskazówek Polakom przebywającym w Hiszpanii.
Co robić zaraz po wypadku w Hiszpanii? Zapamiętaj tych kilka punktów
Numer alarmowy 112: Zadzwoń natychmiast, niezależnie od sytuacji.
Dowody: Rób zdjęcia miejsca zdarzenia, uszkodzeń i przyczyny (np. mokrej podłogi). Zapisz dane świadków i sprawcy.
Wizyta u lekarza: Nawet przy drobnym urazie idź do lekarza i poproś o raport medyczny (informe de urgencias). To podstawa.
Podpisy: Nigdy nie podpisuj dokumentów, których nie rozumiesz.
Zgłoszenie: Poinformuj o wypadku obsługę hotelu czy restauracji, a także swojego ubezpieczyciela.
Szczegółowa instrukcja – co robić krok po kroku
Krok 1: Zadzwoń pod numer 112
To uniwersalny numer alarmowy w całej Unii Europejskiej. Nie martw się barierą językową – szczególnie w regionach turystycznych dyspozytorzy często mówią po angielsku. Przygotuj się, żeby podać im:
dokładną lokalizację: adres, nazwę hotelu, kilometr na autostradzie,
rodzaj zdarzenia: wypadek drogowy (accidente de tráfico), upadek (caída), potrącenie,
stan poszkodowanych: liczbę osób, które potrzebują pomocy i ich stan.
Krok 2: Zabezpiecz dowody na miejscu zdarzenia
To absolutna podstawa, jeśli chcesz ubiegać się o odszkodowanie.
W razie stłuczki:
Zdjęcia: Zrób zdjęcia ustawienia pojazdów, wszystkich uszkodzeń i znaków drogowych w okolicy.
Dane: Poproś drugiego kierowcę o dowód tożsamości, prawo jazdy i dane jego polisy ubezpieczeniowej.
Dokument: Wypełnijcie wspólne oświadczenie o zdarzeniu drogowym (parte amistoso de accidente), ale tylko wtedy, gdy zgadzasz się z wersją drugiego kierowcy. Jeśli nie, poczekaj na policję.
W razie innego wypadku (w hotelu, na chodniku):
Zdjęcia: Od razu zrób zdjęcia przyczyny zdarzenia – mokrej podłogi bez ostrzeżenia, uszkodzonego stopnia czy nierównego chodnika. Sfotografuj też swoje obrażenia.
Dane świadków: Zapisz imiona, nazwiska i numery telefonów osób, które widziały, co się stało.
Zgłoszenie obsłudze: Natychmiast poinformuj o wypadku menedżera obiektu i poproś o spisanie protokołu lub udostępnienie formularza skargi (hoja de reclamaciones).
Rekomendacja kancelarii Wach & Wach:
W przypadku wypadku na terenie hotelu lub restauracji, niezwłocznie zgłoś zdarzenie obsłudze obiektu w sposób formalny. Należy stanowczo zażądać wydania „hoja de reclamaciones” – urzędowego formularza skargi, który stanowi oficjalny dowód zgłoszenia incydentu.
W praktyce zdarza się, że personel lub kierownictwo próbują zniechęcić poszkodowanych do wypełnienia tego dokumentu, proponując nieformalne rozwiązania. Zdecydowanie odradzamy akceptowanie takich propozycji. Posiadanie wypełnionej „hoja de reclamaciones” znacząco wzmacnia Twoją pozycję prawną na dalszym etapie postępowania – zarówno w kontaktach z ubezpieczycielem, jak i ewentualnych działaniach prawnych.
Krok 3: Nie podpisuj niczego, czego nie rozumiesz
Podpisując dokument w obcym języku, możesz nieświadomie przyznać się do winy albo zrzec się prawa do odszkodowania. Jeśli masz jakiekolwiek wątpliwości, po prostu odmów podpisu i powiedz, że potrzebujesz czasu na konsultację.
Krok 4: Idź do lekarza i zbierz dokumentację
Nawet jeśli uraz wydaje Ci się błahy, koniecznie skonsultuj go z lekarzem.
Karta EKUZ zapewni Ci dostęp do publicznej opieki zdrowotnej.
Dokumentacja medyczna: Po wizycie w szpitalu (hospital) lub przychodni (centro de salud) poproś o raport medyczny – informe de urgencias lub parte de lesiones. To najważniejszy dowód potwierdzający Twoje obrażenia.
Krok 5: Zgłoś szkodę ubezpieczycielowi
Poinformuj swojego ubezpieczyciela (np. z polisy turystycznej) o zdarzeniu w terminie, który masz w umowie. W Hiszpanii na zgłoszenie szkody masz standardowo 7 dni.
Tych błędów unikaj – najczęstsze pomyłki po wypadku w Hiszpanii
Nie zgłaszasz wypadku obsłudze. To częsty błąd w przypadku wypadków w hotelach. Bez oficjalnego śladu trudno będzie Ci udowodnić, że do zdarzenia doszło właśnie tam.
Podpisujesz dokumenty, których nie rozumiesz. W ten sposób możesz stracić prawo do odszkodowania.
Zbyt późno idziesz do lekarza. Ubezpieczyciel może później stwierdzić, że urazy nie mają związku z wypadkiem.
Przegapiasz terminy. W Hiszpanii roszczenie o odszkodowanie przedawnia się po roku od zakończenia leczenia.
Twoja checklista – co warto mieć przy sobie
Numer 112 zapisany w telefonie.
Ważny dokument tożsamości.
Karta EKUZ oraz dane prywatnej polisy ubezpieczeniowej.
Numer telefonu do zaufanego prawnika lub polskiego konsulatu.
Co robić dalej?
Twoje pierwsze reakcje tuż po wypadku decydują o tym, czy uda Ci się zabezpieczyć swoje prawa. Jeśli dokładnie zbierzesz dokumenty i nie podejmiesz pochopnych decyzji, stworzysz solidne podstawy do walki o swoje.
A jeśli po wypadku w Hiszpanii masz jakiekolwiek wątpliwości, porozmawiaj z prawnikiem znającym hiszpańskie realia. Taka konsultacja, na przykład z ekspertami z Kancelarii Wach & Wach, pomoże Ci uniknąć kosztownych błędów i skutecznie walczyć o to, co Ci się należy.
Ostatnimi czasy można zauważyć, że hiszpańska administracja podatkowa weszła w fazę wzmożonej aktywności. Coraz więcej przedsiębiorców i osób fizycznych w Hiszpanii otrzymuje zawiadomienia o kontrolach lub wezwania do złożenia wyjaśnień. Celem tej aktywności jest zwiększenie ściągalności danin publicznych.
W Polsce organy skarbowe prowadzą również dosyć intensywną działalność kontrolną, a Krajowa Administracja Skarbowa (KAS) często korzysta ze swoich uprawnień. Choć oba systemy mają wiele cech wspólnych, istnieją również znaczące różnice, szczególnie jeśli chodzi o zakres i styl działania hiszpańskich urzędników.
Czym właściwie jest kontrola skarbowa w Hiszpanii?
Wbrew potocznemu rozumieniu, nie każde pismo z hiszpańskiego urzędu skarbowego (Agencia Tributaria, AEAT) oznacza wszczęcie właściwej kontroli skarbowej (inspección tributaria). W wielu przypadkach mamy do czynienia z tzw. procedurami podatkowymi (procedimientos de gestión), które obejmują m.in.:
weryfikację danych (verificación de datos), np. sprawdzenie zagranicznych dywidend i zastosowania ulgi od podwójnego opodatkowania,
ograniczoną kontrolę (comprobación limitada), np. żądanie dokumentacji potwierdzającej prawo do ulgi na działalność B+R (I+D).
Tego rodzaju postępowania mają charakter uproszczony i nie wymagają zaangażowania urzędników działu kontroli skarbowej, ponieważ traktowane są jako procedury o mniejszym znaczeniu i zakresie.
Natomiast właściwa kontrola skarbowa to zaawansowane postępowanie prowadzone przez wyspecjalizowaną jednostkę w ramach administracji podatkowej – na szczeblu lokalnym, regionalnym lub krajowym – wyposażoną w szerokie uprawnienia dochodzeniowe. Jej celem jest nie tylko weryfikacja poprawności danych zawartych w deklaracjach, ale również analiza wszystkich istotnych okoliczności mających znaczenie podatkowe – zarówno ujawnionych, jak i ukrytych.
Cel kontroli skarbowej w Hiszpanii
Głównym zadaniem kontroli skarbowej prowadzonej przez hiszpańską administrację podatkową jest sprawdzenie, czy podatnik wywiązuje się prawidłowo ze swoich obowiązków wobec fiskusa – zarówno pod względem formalnym, jak i materialnym. Celem tych działań jest weryfikacja, czy deklarowane dochody, koszty, ulgi oraz zobowiązania podatkowe zostały ujęte zgodnie z przepisami i czy należne daniny zostały uiszczone we właściwym terminie.
Choć wielu przedsiębiorców postrzega kontrole jako formę represji lub zagrożenie, ich zasadniczą funkcją jest ochrona systemu podatkowego poprzez zapewnienie równego traktowania wszystkich podatników. Chodzi o to, by nikt nie płacił mniej, niż powinien, ale też nie był obciążany nadmiernie.
Kiedy może dojść do kontroli?
Trudno wskazać jeden konkretny powód, który zawsze prowadzi do wszczęcia postępowania kontrolnego, jednak można wyróżnić pewne sytuacje, które zwiększają prawdopodobieństwo zainteresowania ze strony hiszpańskiego urzędu skarbowego (AEAT). Należą do nich m.in.:
Wykazanie w zeznaniu rocznym wysokiej kwoty zwolnionej z podatku dochodowego (IRPF),
Zgłoszenie nietypowych dochodów, znacząco odbiegających od wcześniejszych lat (np. wzrost kosztów, spadek przychodów),
Ujęcie w deklaracji podatkowej nadzwyczajnych korekt księgowych w podstawie opodatkowania CIT (IS),
Współpraca z firmami będącymi przedmiotem postępowań w sprawie wystawiania fikcyjnych faktur,
Prowadzenie działalności w branży objętej szczególnym planem kontrolnym,
Korzystanie z konstrukcji podatkowych wymagających szczególnego nadzoru – np. świadczenie usług przez osoby fizyczne za pośrednictwem spółek, przenoszenie praw do wizerunku.
Dodatkowo, większą uwagę urzędów skarbowych przyciągają także podmioty powiązane z jurysdykcjami o preferencyjnym opodatkowaniu (rajami podatkowymi) lub o statusie niechętnym do współpracy z europejskimi organami podatkowymi.
Jak widać, wachlarz potencjalnych przyczyn wszczęcia kontroli jest szeroki, dlatego warto zachować ostrożność przy planowaniu działalności oraz przy sporządzaniu deklaracji podatkowych.
Jakie okresy i podatki mogą zostać objęte kontrolą skarbową w Hiszpanii?
Gdy hiszpański urząd skarbowy (Agencia Tributaria) zawiadamia podatnika o rozpoczęciu kontroli, w treści takiego pisma musi zostać precyzyjnie wskazany zakres postępowania. Oznacza to, że urząd powinien jasno określić:
Czy kontrola ma charakter ogólny, czy jedynie częściowy,
Jakie okresy rozliczeniowe (lata podatkowe) zostaną objęte weryfikacją,
Jakie rodzaje podatków będą analizowane – np. VAT, IS, podatek dochodowy.
To rozróżnienie ma istotne znaczenie praktyczne. W przypadku, gdy kontrola ma zakres częściowy, organ bada tylko wybrane elementy danego podatku (np. tylko przychody, a nie koszty). W takiej sytuacji nawet po zakończeniu kontroli, ten sam rok podatkowy może zostać ponownie poddany sprawdzeniu w innym zakresie – nie zostaje on więc definitywnie „zamknięty”.
Z tego względu podatnik ma prawo wystąpić z wnioskiem o rozszerzenie zakresu kontroli do charakteru ogólnego, co oznacza, że po jej zakończeniu dany okres zostanie uznany za ostatecznie zweryfikowany i zamknięty wobec dalszych działań kontrolnych.
Wniosek o zmianę zakresu inspekcji można złożyć tylko w ciągu 15 dni kalendarzowych od momentu doręczenia zawiadomienia o rozpoczęciu kontroli.
Dodatkowo, warto pamiętać, że nawet po rozpoczęciu inspekcji organ podatkowy może zdecydować o jej rozszerzeniu na inne lata podatkowe lub inne zobowiązania podatkowe, o ile nie uległy one jeszcze przedawnieniu. Taka decyzja musi być również odpowiednio uzasadniona i formalnie zakomunikowana podatnikowi.
Częściowa kontrola a przedawnienie – o czym warto pamiętać?
Z punktu widzenia biegu terminu przedawnienia, przeprowadzenie częściowej kontroli nie przynosi podatnikowi żadnej przewagi. Wręcz przeciwnie – zgodnie z art. 68.1.a hiszpańskiej Ordynacji podatkowej (LGT), samo wszczęcie kontroli, nawet jeśli dotyczy tylko fragmentu zobowiązania podatkowego, przerywa bieg terminu przedawnienia. Po przerwaniu ten czteroletni okres liczony jest od nowa.
Co więcej, skutki końcowe takiej kontroli również się różnią. Jeśli kontrola miała charakter ogólny, to decyzja podatkowa (tzw. liquidación) wydana przez urząd będzie miała zazwyczaj charakter ostateczny i zamknie możliwość ponownej weryfikacji danego okresu i podatku. Natomiast przy kontroli częściowej, urząd wydaje zazwyczaj tylko rozliczenie tymczasowe, pozostawiając sobie możliwość ponownego działania w zakresie nieobjętym dotychczasową kontrolą.
Jeśli kontrola obejmuje cały podatek za dany okres, po jej zakończeniu urząd nie może już do tego wrócić. Ale jeśli kontrola była ograniczona, fiskus może w przyszłości sprawdzić pozostałe aspekty danego zobowiązania – i ma na to znów pełne cztery lata od chwili przerwania biegu terminu przedawnienia.
Etapy postępowania kontrolnego w Hiszpanii
Kontrola skarbowa w Hiszpanii to proces wieloetapowy, który może potrwać od kilku tygodni do wielu miesięcy, w zależności od złożoności sprawy. Poniżej przedstawiamy najważniejsze fazy postępowania kontrolnego, jakie może przejść Twoja firma.
Faza I: Zawiadomienie o wszczęciu (notificación de inicio)
Każda kontrola zaczyna się od oficjalnego zawiadomienia o jej rozpoczęciu, w którym wskazane są zakres oraz okresy objęte inspekcją. Wraz z zawiadomieniem urząd zazwyczaj przesyła: wezwanie do przedłożenia dokumentacji (np. faktur, umów, ksiąg rachunkowych) oraz ew. wezwanie do stawienia się osobiście w wyznaczonym terminie w urzędzie.
Na odpowiedź podatnik ma co najmniej 10 dni roboczych. Istnieje możliwość wnioskowania o przesunięcie terminu, zwłaszcza gdy potrzebny jest czas na przygotowanie dokumentów.
W niektórych przypadkach urzędnicy mogą pojawić się bez zapowiedzi w siedzibie firmy lub miejscu prowadzenia działalności – są to tzw. wizyty kontrolne bez uprzedzenia, szczególnie częste w branżach wysokiego ryzyka, jak gastronomia czy handel detaliczny.
Faza II: Stawiennictwo i złożenie wyjaśnień
Po otrzymaniu zawiadomienia o wszczęciu kontroli podatnik, jeśli zostanie wezwany do urzędu, ma obowiązek stawić się osobiście (lub poprzez pełnomocnika) w wyznaczonym terminie i miejscu – zazwyczaj w siedzibie urzędu skarbowego. Choć taka sytuacja może budzić stres, warto pamiętać, że wiele kontroli ma charakter rutynowy i może dotyczyć prostych błędów do szybkiego wyjaśnienia.
Podczas spotkania inspektor może zadawać pytania, prosić o dodatkowe wyjaśnienia lub żądać przedstawienia konkretnych dokumentów księgowych. Wszystkie te działania są dokumentowane w oficjalnym dokumencie zwanym diligencia – czyli protokołem z czynności kontrolnych.
Faza III: Zapoznanie się z materiałem i możliwość złożenia uwag
Gdy urząd uzna, że ma już wystarczający materiał, udostępnia całość zgromadzonej dokumentacji (akta sprawy) stronie postępowania. Wraz z tym otrzymuje się formalną możliwość złożenia uwag i zastrzeżeń w ciągu 10 dni roboczych.
Na tym etapie urząd może ustnie poinformować, jakie ustalenia zostały poczynione i czego spodziewać się w wyniku kontroli – choć nie jest to jeszcze oficjalna decyzja.
Faza IV: Podpisanie protokołu – zgoda lub sprzeciw
Po zakończeniu etapu wyjaśnień urząd przygotowuje tzw. protokół końcowy (acta), który zawiera wnioski z kontroli i propozycję ewentualnej korekty podatkowej.
Podatnik ma możliwość podpisania:
Protokołu za zgodą (acta de conformidad) – co oznacza akceptację ustaleń. Po podpisaniu urząd ma miesiąc na wydanie decyzji podatkowej. Brak reakcji w tym terminie oznacza, że obowiązują ustalenia zawarte w wersji zaproponowanej.
Protokołu z porozumieniem (acta con acuerdo) – w tym przypadku urząd ma 10 dni na ewentualne działania. Brak odpowiedzi oznacza, że decyzja podatkowa jest doręczona zgodnie z treścią protokołu.
Protokołu z brakiem zgodności (acta de disconformidad) – jeśli podatnik nie zgadza się z ustaleniami, ma 15 dni roboczych na przedstawienie dodatkowych wyjaśnień i argumentów. Urząd musi odnieść się do tych uwag i wydać decyzję przed upływem całkowitego terminu trwania postępowania (18 lub 27 miesięcy od daty jego wszczęcia).
Postępowanie kontrolne nie kończy się właściwie w momencie sporządzenia protokołu, który zawiera propozycję wymiaru podatku, lecz dopiero z chwilą doręczenia decyzji podatkowej (acto de liquidación).
Z tego powodu protokół kontroli nie podlega samodzielnemu zaskarżeniu ani w drodze odwołania, ani skargi do organu podatkowego drugiej instancji, co nie wyklucza jednak możliwości zaskarżenia samej decyzji podatkowej, która została na jego podstawie wydana.
Faza V: Decyzja podatkowa (liquidación)
Na zakończenie kontroli urząd wydaje decyzję określającą wysokość zobowiązania podatkowego oraz ewentualnych odsetek – o ile takie zobowiązanie w ogóle występuje, ponieważ może się również okazać, że podatnik nie musi nic uiszczać.
Od decyzji przysługują następujące środki zaskarżenia:
wniosek o ponowne rozpatrzenie sprawy przez ten sam organ (recurso de reposición), w którym to przywołujemy nowe argumenty oraz wskazujemy co organ przeoczył lub zinterpretował w odosobniony sposób
skarga do wyższej instancji (reclamación económico administrativa) – środek ten zapewnia większą bezstronność postępowania, co gwarantuje większą niezależności i obiektywizmu przy rozpatrywaniu sprawy
Termin na wniesienie odwołania wynosi 1 miesiąc od daty doręczenia decyzji.
Sankcje karne skarbowe w Hiszpanii
W wyniku kontroli skarbowej może zostać wszczęte osobne postępowanie w sprawie nałożenia kary – jest ono prowadzone niezależnie od decyzji podatkowej wydanej po zakończeniu kontroli. Jeśli protokół został podpisany za zgodą (acta de conformidad), podatnik może zaskarżyć samą sankcję, ale również zdecydować się na jej zaakceptowanie, co pozwala skorzystać z istotnych ulg – nawet do 58% wartości kary. Z kolei w przypadku podpisania protokołu niezgodności (acta de disconformidad), sankcja również podlega zaskarżeniu.
W odróżnieniu od należności podatkowej, złożenie odwołania od sankcji automatycznie wstrzymuje obowiązek jej zapłaty – i to bez konieczności składania jakichkolwiek zabezpieczeń, zarówno na etapie administracyjnym, jak i w postępowaniu przed trybunałem ekonomiczno-administracyjnym.
Sytuacja zmienia się dopiero po skierowaniu sprawy do sądu administracyjnego – wówczas sądy zwykle wymagają wniesienia zabezpieczenia, aby zawiesić wykonanie kary. Na tym etapie podatnik musi więc zdecydować, czy zapłacić sankcję i kontynuować spór, czy wystąpić o zawieszenie zapłaty i jednocześnie przedłożyć stosowne gwarancje, aby uniknąć egzekucji.
Najczęstsze pytania naszych klientów dotyczące kontroli (FAQ)
Jakie podatnik ma prawa podczas kontroli?
Podatnik objęty kontrolą skarbową w Hiszpanii ma szereg ustawowo zagwarantowanych praw. Zgodnie z art. 34 Ogólnej Ustawy Podatkowej (Ley General Tributaria), podatnikom przysługują m.in. następujące prawa:
Prawo do informacji i pomocy ze strony administracji podatkowej w zakresie wykonywania swoich praw i wypełniania obowiązków podatkowych.
Prawo do zwrotu podatków wynikających z przepisów szczególnych lub zwrotu nienależnie wpłaconych kwot – wraz z odsetkami ustawowymi, bez konieczności składania odrębnego wniosku.
Prawo do zwrotu kosztów zabezpieczeń (np. gwarancji bankowych) złożonych w celu zawieszenia wykonania decyzji lub uzyskania odroczenia bądź rozłożenia płatności, jeśli decyzja okaże się niesłuszna – również z odsetkami.
Prawo do używania języków urzędowych wspólnoty autonomicznej, zgodnie z przepisami prawa.
Prawo do znajomości stanu postępowania, w którym jest stroną.
Prawo do poznania tożsamości urzędników i funkcjonariuszy odpowiedzialnych za prowadzenie sprawy.
Prawo do uzyskania kopii złożonych deklaracji oraz dokumentów, a także potwierdzonych kopii dokumentów przedstawionych do wglądu.
Prawo do udostępniania dokumentów, które zostały wcześniej przekazane i znajdują się w posiadaniu administracji, pod warunkiem wskazania, kiedy i gdzie zostały złożone.
Prawo do poufności danych, informacji i dokumentów uzyskanych przez urząd – mogą być one używane wyłącznie do celów podatkowych lub sankcyjnych i nie mogą być udostępniane osobom trzecim, chyba że przepisy stanowią inaczej.
Prawo do bycia traktowanym z szacunkiem i godnością przez personel administracji.
Prawo do prowadzenia czynności w sposób najmniej uciążliwy.
Prawo do składania wyjaśnień i dowodów, które muszą być wzięte pod uwagę przez urząd przed wydaniem decyzji.
Prawo do bycia wysłuchanym w ramach procedury.
Prawo do informacji o charakterze i zakresie kontroli na jej początku, a także do informacji o swoich prawach i obowiązkach w jej trakcie. Kontrola musi odbywać się w ramach ustawowych terminów.
Prawo do uzyskania ulg podatkowych lub objęcia specjalnymi reżimami, jeżeli są przewidziane przepisami.
Prawo do składania skarg i sugestii na działania administracji podatkowej.
Prawo do włączenia swoich wypowiedzi do protokołów kontroli, jeżeli mają znaczenie podatkowe.
Prawo do przedstawiania dokumentów, które podatnik uzna za istotne dla rozstrzygnięcia sprawy.
Prawo do uzyskania kopii dokumentów z akt sprawy na własny koszt, gdy urząd udostępni akta do wglądu – także w postępowaniu egzekucyjnym.
Dodatkowo nad realizacją tych praw czuwa Rada ds. Ochrony Podatnika (Consejo para la Defensa del Contribuyente) działająca przy Ministerstwie Finansów. Przyjmuje ona skargi, kieruje zalecenia oraz przedstawia propozycje zmian.
W art. 99 LGT (Przebieg postępowania i obowiązki urzędu) znajdują się kolejne zapisy gwarancyjne:
Administracja podatkowa ma obowiązek ułatwiać podatnikom wykonywanie praw i obowiązków przez cały czas trwania postępowania.
Podatnicy nie muszą przedkładać dokumentów, które:
– nie są wymagane przez przepisy podatkowe,
– zostały już wcześniej złożone i znajdują się w posiadaniu administracji (wystarczy wskazać datę i sprawę).
Podatnicy mają prawo do uzyskania zaświadczeń potwierdzających dane z deklaracji lub komunikacji.
Podatnik będący stroną postępowania ma prawo do uzyskania kopii dokumentów znajdujących się w aktach, chyba że naruszają one prawa osób trzecich lub przepisy o ochronie prywatności. Dostęp do akt następuje na etapie wysłuchania strony lub składania wyjaśnień po przedstawieniu propozycji decyzji.
Dostęp do akt zakończonego postępowania może uzyskać tylko podatnik, który był jego stroną, zgodnie z art. 95 LGT.
W postępowaniu nie jest wymagane wszczynanie odrębnego etapu dowodowego ani uprzednie powiadamianie o jego przebiegu.
Jak zachować się podczas kontroli skarbowej w Hiszpanii?
Otrzymanie zawiadomienia o wszczęciu postępowania kontrolnego to moment, w którym należy działać rozważnie, ale stanowczo. Choć procedury w dużym stopniu przypominają te znane polskim podatnikom, istotną różnicą jest fakt, że działamy w obcym systemie prawnym – i co ważne – w obcym języku, gdzie nawet drobne nieporozumienia terminologiczne mogą prowadzić do błędów w komunikacji z organami skarbowymi.
W pierwszej kolejności warto sprawdzić, czy podatnik był wcześniej kontrolowany w odniesieniu do tego samego podatku (np. VAT, IS itp.), i jeśli tak – jakie były ustalenia tamtej kontroli oraz czy zakończyła się ona zgodą obu stron, czy może sporem lub postępowaniem sankcyjnym. Takie informacje mogą pomóc w ocenie ryzyk i przygotowaniu właściwej strategii.
Po rozpoczęciu czynności kontrolnych zalecane jest utrzymywanie rzeczowej i uprzejmej współpracy z inspektorami. Oznacza to gotowość do przekazywania dokumentów i informacji wymaganych przepisami prawa, przy jednoczesnym zachowaniu świadomości, że urząd działa jako strona o przeciwnym interesie – może próbować zakwestionować pewne rozwiązania podatkowe, jeśli prowadziłoby to do uszczuplenia danin podatkowych.
Warto zatem od samego początku szczególnie zadbać o te elementy działalności czy struktury podatkowej, które najczęściej budzą wątpliwości organów skarbowych.
Jeśli zakończenie kontroli prowadzi do podpisania protokołu z brakiem zgody (acta de disconformidad), istotne będzie jak najszybsze rozpoczęcie przygotowań do potencjalnego sporu – jeszcze na etapie trwającej kontroli.
Niewłaściwe decyzje podjęte w tym momencie mogą osłabić szanse obrony w dalszych etapach postępowania podatkowego czy sądowego.
Jak długo trwa kontrola skarbowa w Hiszpanii?
Kontrola skarbowa w Hiszpanii trwa zazwyczaj maksymalnie 18 miesięcy, licząc od momentu doręczenia oficjalnego zawiadomienia o jej rozpoczęciu do chwili przekazania podatnikowi decyzji końcowej. Termin ten obowiązuje w standardowych przypadkach i wynika bezpośrednio z przepisów hiszpańskiej Ordynacji podatkowej (LGT).
W określonych sytuacjach okres ten może zostać wydłużony do 27 miesięcy. Dotyczy to przede wszystkim firm należących do grup kapitałowych, które rozliczają się w sposób skonsolidowany w podatku dochodowym od osób prawnych (CIT) lub działają w ramach specjalnych grup podatkowych w VAT. Drugi przypadek dotyczy przedsiębiorstw, których roczny obrót przekracza próg 5,7 miliona euro – próg ten kwalifikuje firmę jako podmiot podlegający bardziej złożonej i wydłużonej kontroli.
Oprócz tych dwóch wyjątków należy pamiętać, że istnieją okoliczności pozwalające na przerwanie lub zawieszenie biegu terminu kontroli. Na przykład, jeśli podatnik nie przedłoży żądanej dokumentacji w terminie, inspektorzy mogą wydłużyć postępowanie o dodatkowe trzy miesiące. Jeżeli dokumenty zostaną dostarczone dopiero po podpisaniu protokołu z czynności kontrolnych, możliwe jest dalsze wydłużenie nawet o sześć miesięcy. Z kolei sytuacje przewidziane przepisami – jak np. zawieszenie kontroli z przyczyn proceduralnych lub wynikających z działań samego podatnika – powodują formalne „zamrożenie” biegu terminu, co oznacza, że czas ten nie jest wliczany do maksymalnego okresu trwania kontroli.
W praktyce oznacza to, że choć kontrola powinna zakończyć się w ciągu 18 lub 27 miesięcy, to w niektórych przypadkach może trwać jeszcze dłużej – w zależności od przebiegu postępowania i zachowania podatnika.
Jakie dokumenty sprawdzane są najczęściej przez urząd skarbowy w Hiszpanii
W zależności od zakresu kontroli, urzędnik może poprosi o:
faktury zakupowe i sprzedażowe,
rejestry VAT (Libro de IVA),
deklaracje podatkowe (modelo 303, 390, 200 itp.),
umowy z kontrahentami (zarówno krajowymi, jak i zagranicznymi),
potwierdzenia przelewów,
dokumentację wewnętrzną: uchwały, protokoły, pełnomocnictwa, umowy z zarządem.
Najczęstsze powody kontroli polskich firm w Hiszpanii
W praktyce znaczna część wniosków o zwrot VAT w Hiszpanii kończy się wszczęciem postępowania kontrolnego – nawet jeśli przedsiębiorca działa zgodnie z przepisami. Hiszpańska administracja skarbowa szczególnie wnikliwie analizuje również inwestycje dokonywane przez spółki w nieruchomości, zwłaszcza w obecnych realiach wysokiego popytu na rynku.
Administracja podatkowa w Hiszpanii z dużą uwagą przygląda się firmom prowadzącym intensywną działalność międzynarodową. Do najczęstszych przyczyn wszczęcia kontroli należą:
wysoki wolumen transakcji zagranicznych,
rozbieżności pomiędzy deklarowanymi a rzeczywistymi obrotami,
uzyskiwanie przychodów z najmu,
działalność w branżach uznawanych za „wrażliwe”, takich jak gastronomia, budownictwo czy e-commerce.
Kontrole mogą być również inicjowane na skutek zgłoszeń od kontrahentów, jak i automatycznych alertów generowanych przez systemy informatyczne administracji skarbowej (m.in. poprzez krzyżową analizę danych z różnych źródeł).
Czy kontrola zawsze kończy się karą?
Nie. W wielu przypadkach kontrola kończy się bez obowiązku dopłaty lub jedynie z drobnymi korektami.
Czy mogę prowadzić firmę z Polski i uniknąć kontaktu z hiszpańskim urzędem? Nie w pełni. Jeśli prowadzisz działalność w Hiszpanii (nawet zdalnie), hiszpańskie władze mogą uznać Cię za podmiot zobowiązany do aktywnego udziału w kontroli. Zawsze możesz ustanowić pełnomocnika, który będzie Cię reprezentował przed urzędem skarbowym.
Czy musisz być obecny osobiście?
Nie. Kontrolę może reprezentować upoważniony prawnik lub doradca podatkowy. Ważne jest, by posiadał on stosowne pełnomocnictwo (apoderamiento).
W naszej kancelarii reprezentowaliśmy wielu klientów już na tym etapie – często kluczowe okazywało się szybkie działanie zaraz po otrzymaniu zawiadomienia. Reakcja w ciągu pierwszych dni decyduje o dalszym przebiegu kontroli.
Jak szybko trzeba reagować na zawiadomienie?
Im szybciej, tym lepiej. Termin na odpowiedź to zwykle 10 dni roboczych, ale pierwsze dni są kluczowe dla strategii obrony.
Czy trzeba mieć wszystko przetłumaczone?
Tak, w przypadku dokumentów w języku polskim warto dostarczyć wersję przetłumaczoną przez tłumacza przysięgłego. Ułatwia to komunikację z urzędem.
Czy trzeba zapłacić podatek wynikający z decyzji, jeśli złożono odwołanie?
Tak, należy uregulować kwotę wskazaną w decyzji podatkowej w ustawowym terminie, nawet jeśli została zaskarżona.
Można jednak wnioskować o zawieszenie obowiązku zapłaty, przedstawiając odpowiednie gwarancje (np. poręczenie bankowe). W wyjątkowych przypadkach możliwe jest również uzyskanie zwolnienia z obowiązku zabezpieczenia.
Jeśli nie nastąpi ani zapłata, ani skuteczne zawieszenie egzekucji, urząd skarbowy rozpocznie postępowanie egzekucyjne, co wiąże się z naliczeniem dodatkowych opłat i odsetek za zwłokę.
Jak przygotować się na kontrolę, zanim ona nastąpi?
Najlepszym rozwiązaniem jest regularne przeprowadzanie wewnętrznego audytu dokumentacji – przynajmniej raz w roku – oraz bieżąca współpraca z prawnikiem lub doradcą podatkowym. Warto również zawczasu przygotować procedury na wypadek wezwania do kontroli, takie jak listy kontrolne, szybki dostęp do akt oraz kontakt do osoby reprezentującej firmę przed organami.
Jak możemy Ci pomóc jako kancelaria prawna działająca w Hiszpanii?
Reprezentujemy klientów na każdym etapie kontroli, od pierwszego pisma aż po ewentualne odwołania. Weryfikujemy dokumentację, przygotowujemy wyjaśnienia i stanowiska, a także doradzamy w sprawach podatkowych. Na co dzień obsługujemy spółki z polskim kapitałem i od lat wspieramy przedsiębiorców prowadzących działalność w Hiszpanii – znamy lokalne przepisy, praktyki urzędów i wiemy, co realnie działa w praktyce.
Fianza a depósito w Hiszpanii – czym różnią się dwie formy zabezpieczenia najmu?
Decydując się na wynajem nieruchomości w Hiszpanii – zarówno jako właściciel, jak i najemca – warto znać podstawowe zasady dotyczące zabezpieczenia umowy. Jednym z najczęściej mylonych pojęć w hiszpańskim prawie najmu są fianza (czyli kaucja, o której pisaliśmy w tym artykule) i depósito (depozyt, dodatkowa gwarancja). Choć na pierwszy rzut oka wydają się podobne, w rzeczywistości pełnią różne funkcje, mają inne podstawy prawne i skutki praktyczne.
Dla osób przyzwyczajonych do polskiego systemu prawnego warto zaznaczyć, że hiszpańska fianza jest w dużej mierze odpowiednikiem kaucji zabezpieczającej przewidzianej w art. 6 ustawy o ochronie praw lokatorów, gdzie jej celem jest pokrycie ewentualnych szkód lub zaległości czynszowych. Depósito natomiast nie ma bezpośredniego odpowiednika w polskim prawie – stanowi dodatkowe, dobrowolne zabezpieczenie uzgadniane między stronami i nie jest uregulowane jako obowiązkowy element umowy.
W tym artykule przybliżymy, czym różnią się oba te mechanizmy, jakie mają konsekwencje prawne i finansowe, kto je przechowuje i w jakich sytuacjach można żądać ich zwrotu.
Czym jest fianza, czyli obowiązkowa kaucja?
Zgodnie z hiszpańską Ustawą o najmach miejskich (Ley de Arrendamientos Urbanos – LAU), każdy najemca przy podpisywaniu umowy najmu mieszkania jest zobowiązany do wniesienia fianzy, czyli kaucji. Jest to środek zabezpieczający interesy właściciela lokalu w przypadku nieuregulowania przez najemcę zobowiązań finansowych lub zniszczenia mienia.
Fianza jest obowiązkowa z mocy prawa i jej minimalna wysokość wynosi równowartość jednego miesiąca czynszu w przypadku mieszkań przeznaczonych na cele mieszkalne. W przypadku nieruchomości komercyjnych lub biurowych, fianza może wynosić nawet dwa miesiące.
Ważnym aspektem jest fakt, że kaucja nie pozostaje w gestii właściciela – musi być ona zdeponowana w odpowiednim urzędzie danej wspólnoty autonomicznej. Przykładowo, w Katalonii jest to INCASÒL, natomiast w Andaluzji funkcję tę pełni Agencia de Vivienda y Rehabilitación de Andalucía (AVRA).
W praktyce jednak zdarza się dość często, że właściciele pomijają ten obowiązek i zatrzymują kaucję na swoim prywatnym rachunku bankowym, co stanowi naruszenie przepisów. Taka praktyka może rodzić konsekwencje prawne, zwłaszcza w sytuacji sporu dotyczącego zwrotu kaucji po zakończeniu umowy najmu.
A czym jest depósito, czyli dodatkowa gwarancja?
W odróżnieniu od fianzy, depósito nie jest obowiązkowy – jest to opcjonalne zabezpieczenie, o które może poprosić właściciel, jeśli uzna, że fianza nie wystarcza do zabezpieczenia jego interesów. Może ono wynosić maksymalnie do dwóch dodatkowych miesięcy czynszu, zgodnie z art. 36.5 LAU.
Depósito pełni rolę dodatkowego bufora bezpieczeństwa i jest ustalane indywidualnie między stronami. Ma ono formę umowy cywilnej wpisanej do kontraktu najmu, ale – w przeciwieństwie do fianzy – nie musi być wpłacane do żadnej instytucji publicznej. Właściciel przechowuje tę kwotę we własnym zakresie i zobowiązany jest do jej zwrotu po zakończeniu najmu – o ile nie wystąpiły szkody lub zaległości w płatnościach.
Kluczowe różnice między fianza a depósito
Obowiązek prawny
Fianza – jest obowiązkowa i wymagana przez prawo. Depósito – nie jest obowiązkowy, ale może być uzgodniony dobrowolnie.
Sposób przechowywania
Fianza – musi zostać wpłacona do publicznego rejestru danego regionu. Depósito – przechowywane przez właściciela, bez obowiązku zgłaszania.
Maksymalna wysokość
Fianza – jeden miesiąc czynszu (lub dwa w przypadku lokali komercyjnych). Depósito – maksymalnie dwa miesiące czynszu.
Cel i zastosowanie
Fianza – zabezpiecza podstawowe ryzyka jak zaległości w czynszu czy drobne szkody. Depósito – może zabezpieczać bardziej wartościowe elementy wyposażenia lub dodatkowe ryzyka.
Zwrot środków
Fianza – zwrot do 30 dni od zakończenia umowy, poprzez urząd publiczny. Depósito – zwrot w terminie do 60 dni, bezpośrednio przez właściciela.
Kiedy warto żądać depósito?
Depósito jest często stosowane w przypadkach, gdy nieruchomość:
ma wysoki standard wykończenia,
jest w pełni umeblowana lub zawiera kosztowne sprzęty AGD/RTV,
była niedawno wyremontowana,
wynajmowana jest na czas określony krótszy niż 6 miesięcy.
W takich przypadkach właściciel może czuć, że podstawowa fianza nie wystarczy, aby pokryć potencjalne szkody, dlatego decyduje się na dodatkowy depozyt jako formę zabezpieczenia.
Co pokrywają fianza i depósito?
Oba mechanizmy mają na celu pokrycie strat właściciela wynikających z:
nieopłaconych rachunków,
szkód w lokalu powstałych z winy najemcy (np. uszkodzone meble, zepsuty sprzęt, zarysowane podłogi),
nadmiernego zużycia mieszkania ponad normalne użytkowanie.
Warto jednak podkreślić, że nie obejmują one uszkodzeń wynikających z normalnego zużycia (np. wypłowiałej farby) ani zdarzeń losowych jak zalania czy burze.
Obowiązki najemcy i właściciela
Najemca, który chce odzyskać fianzę i depósito po zakończeniu najmu, musi:
opuścić mieszkanie w stanie niepogorszonym,
nie zalegać z żadnymi opłatami,
wywiązać się z warunków umowy (np. terminowe wypowiedzenie),
zwrócić klucze.
Właściciel natomiast ma obowiązek:
przeprowadzić inspekcję lokalu,
sporządzić protokół zdawczo-odbiorczy,
zwrócić środki (w całości lub części) w ustawowym terminie.
Czy właściciel może zatrzymać całość lub część fianzy lub depósito?
Tak, ale tylko w przypadku:
udokumentowanych zaległości czynszowych,
uszkodzeń nieruchomości ponad normalne zużycie,
nieopłaconych rachunków,
zerwania umowy przed czasem (jeśli było to przewidziane w umowie).
W każdym innym przypadku zatrzymanie kaucji może skutkować pozwem ze strony najemcy o bezpodstawne wzbogacenie lub szkody majątkowe.
Jeśli umowa najmu nadal obowiązuje, to najemca nie może jednostronnie zdecydować o niepłaceniu ostatniego miesiąca „bo jest kaucja”. To jest nielegalne i może skutkować roszczeniami sądowymi.
Fianza i depósito to dwa różne narzędzia prawne, które mają na celu zabezpieczenie interesów właściciela nieruchomości w Hiszpanii. Podczas gdy fianza jest obowiązkowa i ściśle regulowana przez prawo, depósito pozostaje opcjonalnym środkiem bezpieczeństwa uzgadnianym między stronami.
Dla właścicieli oznacza to większą elastyczność w zabezpieczaniu majątku, a dla najemców – konieczność dokładnej analizy warunków umowy przed jej podpisaniem. Odpowiednie zapisanie obu zabezpieczeń w kontrakcie jest kluczowe dla uniknięcia konfliktów przy zakończeniu najmu.
W razie wątpliwości związanych z najmem w Hiszpanii – zarówno po stronie wynajmującego, jak i najemcy – zachęcamy do kontaktu z naszą kancelarią.
Udzielimy profesjonalnego wsparcia i pomożemy zabezpieczyć Twoje interesy zgodnie z hiszpańskim prawem.
Prawo nieruchomości w Hiszpanii ma swoje specyficzne cechy, a jedną z nich jest reguła „tytułu i sposobu” (título y modo). Choć może brzmieć jak prawniczy technicyzm, zrozumienie tej zasady jest kluczowe, by przeniesienie własności nieruchomości było zgodne z prawem i w pełni skuteczne.
Podejmując decyzje dotyczące zakupu lub sprzedaży nieruchomości w Hiszpanii warto znać tego typu kwestie, żeby nie popełnić w całej procedurze błędów. Inną możliwością jest zlecenie poprowadzenia sprawy polskojęzycznemu prawnikowi w Hiszpanii, który zajmie się wszystkim za klienta.
Skąd się wzięła zasada „tytułu i sposobu”?
Teoria „tytułu i sposobu” (título y modo) wywodzi się z prawa rzymskiego, które do dziś stanowi fundament wielu współczesnych systemów prawnych – w tym hiszpańskiego. W starożytnym Rzymie najpowszechniejszym sposobem nabycia własności było przekazanie rzeczy – w przypadku rzeczy ruchomych była to fizyczna dostawa, a w przypadku nieruchomości – wprowadzenie nabywcy na teren (tzw. traditio).
Co istotne, przekazanie to musiało mieć słuszną podstawę prawną (iusta causa traditionis) – na przykład umowę sprzedaży. Sprzedający przekazywał rzecz w ramach realizacji swojego zobowiązania umownego (causa solvendi). Tak więc, już w prawie rzymskim, do skutecznego przeniesienia własności potrzebne były dwa elementy: tytuł prawny (np. umowa) i akt przekazania (sposób).
Ta klasyczna konstrukcja przetrwała wieki i została przyjęta w wielu krajach prawa kontynentalnego – w tym w Hiszpanii.
A jak to wygląda w Polsce?
W polskim systemie prawnym obowiązuje również koncepcja dwuelementowa, choć ujęta w nieco inny sposób. Zgodnie z art. 155 § 1 Kodeksu cywilnego, umowa sprzedaży rzeczy oznaczonej co do tożsamości przenosi własność już z chwilą jej zawarcia, o ile strony nie postanowiły inaczej. W przypadku nieruchomości natomiast, zgodnie z art. 158 KC, konieczne jest zachowanie formy aktu notarialnego. Kluczowe jednak jest to, że tytuł i sposób są zintegrowane w jednej czynności prawnej – nie wymagają oddzielnego działania, jak w Hiszpanii.
W praktyce oznacza to, że w Polsce własność przechodzi zazwyczaj już w momencie zawarcia umowy przenoszącej własność, o ile spełnione są wymagane warunki formalne. Tymczasem w Hiszpanii – jak wyjaśniamy dalej – nie wystarczy sama umowa. Konieczne jest również przekazanie posiadania (tradycja), by doszło do skutecznego przeniesienia prawa własności.
Tytuł i sposób – nierozłączna para, która czyni Cię właścicielem
Aby nabyć własność nieruchomości w Hiszpanii, nie wystarczy ustna umowa czy nawet pisemny kontrakt. Zgodnie z hiszpańskim Kodeksem Cywilnym (art. 609 i 1095) oraz bogatym orzecznictwem hiszpańskiego Sądu Najwyższego (m.in. z lat 2004, 2005, 2007, 2009 i 2010), konieczne są dwa elementy: tytuł prawny i sposób (czyli traditio).
Czym jest „tytuł prawny”?
Tytuł prawny to dokument lub umowa, która stanowi podstawę prawną przeniesienia własności – na przykład umowa sprzedaży. Tworzy ona zobowiązanie między stronami: sprzedający zobowiązuje się przenieść własność, a kupujący – zapłacić cenę. To jest „dlaczego” transakcji. Ale sam tytuł nie wystarcza do nabycia prawa własności.
A czym jest „sposób”?
Sposób przeniesienia własności to fizyczne lub prawne przekazanie posiadania nieruchomości. Dopiero w momencie przekazania nieruchomości dochodzi do skutecznego przeniesienia własności. Jak wyjaśniła Dyrekcja Generalna ds. Podatków w opinii z 2022 r. (V0021-22): „dla nabycia nieruchomości między osobami żyjącymi nie wystarczy sama umowa – konieczne jest także przekazanie posiadania”.
Przykłady „sposobu” (modo) to m.in. przekazanie kluczy, podpisanie aktu notarialnego z oświadczeniem o wydaniu nieruchomości lub przekazanie dokumentów umożliwiających jej użytkowanie – w formie faktycznej lub symbolicznej, o ile wyraża wolę wydania i objęcia posiadania.
Bez jednego z tych elementów przeniesienie własności nie jest skuteczne.
Kiedy umowa powstaje, a kiedy jest wykonana?
Dla pełnego zrozumienia należy rozróżnić dwa momenty:
Zawarcie umowy (perfection): następuje, gdy strony osiągną porozumienie co do przedmiotu i ceny. Zgodnie z art. 1450 Kodeksu Cywilnego, umowa sprzedaży jest wiążąca od chwili uzgodnienia istotnych warunków – nawet jeśli jeszcze nie nastąpiło przekazanie rzeczy ani zapłata. W tym momencie powstaje tytuł.
Wykonanie umowy (consummation): to moment, w którym obie strony realizują swoje zobowiązania – sprzedający przekazuje nieruchomość, a kupujący płaci cenę (art. 1445 KC). Dopiero wtedy następuje przekazanie własności – poprzez sposób.
Rola aktu notarialnego i wpisu do rejestru
Wielu klientów uważa, że to podpisanie aktu notarialnego lub wpis do Rejestru Własności czyni ich właścicielami. To jednak nie do końca prawda.
Podpisanie aktu notarialnego sprzedaży to powszechnie przyjęta i bezpieczna forma realizacji traditio. Prawo cywilne domniemywa, że podpisanie aktu oznacza również przekazanie posiadania – chyba że strony postanowią inaczej. Zatem akt notarialny pełni funkcję zarówno tytułu, jak i sposobu, skutkując przeniesieniem własności.
Natomiast wpis do Rejestru Własności nie jest warunkiem nabycia prawa własności. Sąd Najwyższy wyjaśnił to w wyroku z 2014 roku (nr 541/2014): „tytuł i sposób to elementy nabycia, a rejestr jedynie potwierdza nabycie, które już nastąpiło”. Rejestr zapewnia ochronę prawną – ale właścicielem stajesz się już wcześniej, poprzez połączenie tytułu i sposobu.
Od umowy do przekazania: jak wygląda to w praktyce?
Dla lepszego zobrazowania – wyobraź sobie zakup pomarańczy na targu.
Umowa zostaje zawarta, gdy mówisz sprzedawcy, że chcesz pomarańczę, on się zgadza i ustalacie cenę. Ale właścicielem pomarańczy stajesz się dopiero wtedy, gdy ją odbierzesz i zapłacisz. Dopiero wtedy następuje faktyczna zmiana własności.
W przypadku nieruchomości proces jest bardziej złożony i rozciągnięty w czasie. Opóźnienia między zawarciem umowy (tytułem) a przekazaniem nieruchomości (sposobem) mogą wynikać z:
czynników dotyczących nieruchomości: np. jeśli budowa nie została zakończona, jeśli konieczne jest uporządkowanie sytuacji prawnej, uzyskanie zezwoleń, itp.;
czynników osobistych stron: sprzedający może potrzebować czasu na wyprowadzkę, a kupujący może oczekiwać na decyzję kredytową banku.
Mimo to, umowa przedwstępna (np. z zadatkiem) jest prawnie wiążąca i skuteczna, a przeniesienie własności następuje w momencie przekazania nieruchomości.
Zasada „tytułu i sposobu” to fundament nabywania własności nieruchomości w Hiszpanii. Nie jest to jedynie koncepcja prawna – to realna gwarancja, że transakcja jest ważna i bezpieczna.
W naszej kancelarii dbamy o to, by każda transakcja spełniała wszystkie wymogi prawne i przebiegała bez niespodzianek.
Masz pytania związane z transakcją nabycia nieruchomości w Hiszpanii?
Planując przyszłość, warto zadbać o to, aby posiadany majątek – zwłaszcza ten ulokowany za granicą – trafił po śmierci dokładnie tam, gdzie jest to pożądane. Testament to kluczowy dokument, który w tym pomoże. W przypadku posiadania nieruchomości, udziałów w spółkach czy kont bankowych w Hiszpanii, warto rozważyć sporządzenie tam oddzielnego testamentu.
Choć nie jest to obowiązkowe, taki krok znacznie ułatwi bliskim załatwienie formalności i ochroni ich przed niepotrzebnym stresem oraz dodatkowymi kosztami. W tym artykule wyjaśniono, dlaczego polscy przedsiębiorcy lub inwestorzy powinni zainteresować się hiszpańskim testamentem i jakie korzyści może to przynieść im i ich rodzinom.
Czym jest hiszpański testament? Podstawowe informacje
Hiszpański testament, podobnie jak polski, to dokument, w którym określa się, co stanie się z majątkiem po śmierci jego właściciela. Aby był ważny, musi spełniać określone warunki prawne.
Kto może sporządzić testament w Hiszpanii?
Osoba, która ukończyła 14 lat.
Osoba w pełni świadoma swoich działań (ocenia to notariusz w chwili sporządzania dokumentu).
Testament jest aktem osobistym – należy sporządzić go samodzielnie, bez przymusu czy podstępu. W większości przypadków testament sporządza się u notariusza, który potwierdza tożsamość testatora, jego zdolność do czynności prawnych i dba o formalności. Gotowy dokument jest zgłaszany do Rejestru Aktów Ostatniej Woli (hiszp. Registro General de Actos de Última Voluntad).
Najpopularniejsze rodzaje testamentów w Hiszpanii:
Testament otwarty: Najczęstszy wybór. Ostatnią wolę przekazuje się notariuszowi ustnie lub na piśmie. Notariusz przygotowuje akt, odczytuje go na głos, a testator potwierdza treść podpisem. Obecność świadków zazwyczaj nie jest wymagana, chyba że zażyczy sobie tego testator, zażąda tego notariusz, lub gdy np. testator nie może samodzielnie przeczytać dokumentu.
Testament zamknięty: Sporządzany jest przez testatora samodzielnie (własnoręcznie lub np. na komputerze z podpisem na każdej stronie), a następnie umieszczany w zamkniętej kopercie. Notariusz potwierdza fakt jego sporządzenia.
Testament holograficzny: Pisany jest w całości odręcznie, z datą i podpisem testatora. Po jego śmierci notariusz musi go uwierzytelnić.
Ze względu na udział notariusza i formalności, testament otwarty daje największą pewność, że ostatnia wola zostanie zrealizowana zgodnie z oczekiwaniami.
Dlaczego nierezydent powinien rozważyć sporządzenie testamentu w Hiszpanii?
Posiadanie testamentu hiszpańskiego nie jest prawnym obowiązkiem. Jednak brak takiego dokumentu, w przypadku posiadania aktywów w Hiszpanii, może skomplikować sytuację spadkobierców.
Główne korzyści z posiadania hiszpańskiego testamentu:
Szybsza procedura spadkowa: Majątek w Hiszpanii podlega w pierwszej kolejności prawu hiszpańskiemu. Polski testament obejmujący hiszpańskie aktywa wymaga uznania w Hiszpanii. Oznacza to dodatkowe koszty (tłumaczenia, opłaty sądowe) i znacznie wydłuża czas przekazania majątku bliskim – nawet do kilku lat. Z hiszpańskim testamentem procedura może skrócić się do kilku tygodni.
Oszczędność pieniędzy: Unika się kosztów związanych z tłumaczeniem i legalizacją polskich dokumentów spadkowych na potrzeby hiszpańskich urzędów.
Jasne określenie woli spadkodawcy: Hiszpański testament jasno precyzuje, jak ma być podzielony majątek znajdujący się w Hiszpanii, co minimalizuje ryzyko nieporozumień.
Możliwość wyboru prawa właściwego: W hiszpańskim testamencie można wskazać, że do dziedziczenia majątku w Hiszpanii ma być stosowane prawo polskie. Jest to kluczowe, ponieważ hiszpańskie i polskie prawo spadkowe znacznie się różnią.
Ważne: kwestia podatku! Spadkobiercy muszą rozliczyć podatek od spadków i darowizn w Hiszpanii w ciągu 6 miesięcy od dnia śmierci spadkodawcy (z możliwością jednorazowego przedłużenia o kolejne 6 miesięcy po złożeniu wniosku). Opóźnienia wiążą się z odsetkami i karami.
Brak hiszpańskiego testamentu może oznaczać, że majątek zostanie podzielony według hiszpańskich zasad, które mogą być sprzeczne z intencjami spadkodawcy. Dla bliskich, w trudnym czasie żałoby, może to oznaczać dodatkowy stres i walkę o swoje prawa.
Kluczowe różnice: hiszpańskie a polskie prawo spadkowe – co warto wiedzieć?
Zrozumienie różnic między polskim a hiszpańskim prawem spadkowym jest kluczowe, szczególnie przy świadomym wyborze prawa, które będzie regulować dziedziczenie majątku w Hiszpanii.
Zachowek (hiszp. legítima) – największa różnica:
Oba systemy prawne znają instytucję zachowku, czyli część majątku gwarantowaną najbliższym. Jednak hiszpańska legítima jest bardziej rygorystyczna i ogranicza swobodę dysponowania majątkiem w testamencie, jeśli testator posiada tzw. spadkobierców przymusowych.
Kto dziedziczy obowiązkowo w Hiszpanii?
Dzieci i wnuki: Muszą otrzymać 2/3 majątku. Jedna z tych trzecich części (tzw. legítima estricta) musi być podzielona równo. Drugą (tzw. mejora) testator może swobodnie rozdzielić między dzieci i wnuki. Dopiero ostatnią 1/3 majątku można dowolnie dysponować.
Rodzice i dziadkowie (gdy nie ma dzieci/wnuków): Otrzymują 1/2 majątku. Jeśli żyje małżonek testatora, ich udział zmniejsza się do 1/3.
Małżonek: To duża różnica względem Polski! W Hiszpanii małżonek dziedziczy nie własność, a prawo do użytkowania części majątku. Wielkość tego prawa zależy od tego, czy są inni spadkobiercy:
Jeśli są dzieci: małżonek ma prawo do użytkowania 1/3 majątku (tej części zwanej mejora).
Jeśli są tylko rodzice/dziadkowie: małżonek ma prawo do użytkowania 1/2 majątku.
Jeśli nie ma ani dzieci, ani rodziców/dziadkowie: małżonek ma prawo do użytkowania 2/3 majątku.
Co to oznacza w praktyce? Wdowa lub wdowiec w Hiszpanii może np. mieszkać w odziedziczonym mieszkaniu lub je wynajmować, ale nie może go sprzedać, ponieważ nie jest jego właścicielem.
Przykład:
Pan Jan, Polak, jest właścicielem apartamentu w Alicante. Ma żonę Alicję i dorosłego syna Krzysztofa.
Bez testamentu (lub z testamentem podlegającym prawu hiszpańskiemu): Syn Krzysztof otrzymałby własność całego apartamentu. Żona Alicja uzyskałaby jedynie prawo do użytkowania 1/3 tej nieruchomości.
Z hiszpańskim testamentem i wyborem prawa polskiego: Pan Jan mógłby zdecydować inaczej. Mógłby np. zapisać cały apartament żonie Alicji (która stałaby się jego właścicielką) lub podzielić własność między żonę i syna (np. po 1/2). Syn Krzysztof miałby w Polsce prawo do zachowku (w tym przypadku roszczenie pieniężne o wartości 1/4 nieruchomości, jeśli całość odziedziczyłaby żona).
Swoboda testowania:
Jak widać, polskie prawo daje większą swobodę w dysponowaniu majątkiem. W Hiszpanii, aby testament był ważny, podział majątku musi uwzględniać zasady legítimy. W Polsce można dowolnie zapisać majątek wybranym osobom, a uprawnieni do zachowku mogą go dochodzić sądownie po śmierci testatora.
Wybór prawa jest kluczowy:
Możliwe jest wskazanie w hiszpańskim testamencie prawa polskiego jako właściwego dla dziedziczenia majątku w Hiszpanii. Jest to często korzystne rozwiązanie dla Polaków, pozwalające uniknąć rygorystycznych hiszpańskich zasad dotyczących legítimy i zapewnić małżonkowi prawo własności, a nie tylko użytkowania.
Konsekwencje braku hiszpańskiego testamentu dla nierezydenta
Brak hiszpańskiego testamentu, w przypadku posiadania aktywów w tym kraju, może prowadzić do wielu problemów dla bliskich spadkodawcy. Oto najczęstsze z nich:
Automatyczne zastosowanie prawa hiszpańskiego: Bez wskazania prawa właściwego, zastosowanie znajdzie prawo hiszpańskie. Oznacza to, że majątek może zostać podzielony inaczej, niż życzyłby sobie tego spadkodawca, ze względu na wspomnianą legítimę. Na przykład, partnerka, z którą testator nie był w związku małżeńskim, może nie otrzymać nic, jeśli miał dzieci lub rodziców.
Długotrwałe i kosztowne procedury: Ustalenie spadkobierców i uznanie polskiego postępowania spadkowego w Hiszpanii to proces czasochłonny. Wymaga tłumaczeń przysięgłych, legalizacji dokumentów i może trwać nawet kilka lat, generując znaczne koszty.
Ryzyko „zablokowania” dostępu do majątku: Do czasu zakończenia formalności spadkowych, dostęp do nieruchomości, kont bankowych czy innych aktywów w Hiszpanii może być utrudniony lub niemożliwy.
Stres i konflikty rodzinne: Formalności i zawiłości prawne w obcym kraju to dodatkowy stres dla rodziny w żałobie. Niejasny podział majątku może również prowadzić do nieporozumień i konfliktów między bliskimi.
Sporządzenie hiszpańskiego testamentu to proaktywne działanie, które oszczędza najbliższym tych problemów.
Jak sporządzić ważny testament w Hiszpanii – praktyczne kroki
Procedura sporządzenia testamentu otwartego (najpopularniejszego) w Hiszpanii jest uregulowana i nie jest skomplikowana. Oto praktyczne kroki:
Kontakt z prawnikiem specjalizującym się w hiszpańskim prawie spadkowym: Doświadczony, dwujęzyczny prawnik (np. z Kancelarii Wach & Wach) pomoże przygotować dokumenty i zapewni wsparcie językowe. Jest to ważne, ponieważ cała procedura u notariusza odbywa się w języku hiszpańskim. Prawnik doradzi też w kwestii specyficznych regulacji w niektórych Wspólnotach Autonomicznych (np. Katalonia, Baleary).
Umówienie spotkania z notariuszem i przygotowanie dokumentów: Na spotkanie należy zabrać dokument tożsamości. W treści testamentu, oprócz rozdysponowania majątkiem, kluczowe jest wskazanie prawa właściwego (np. polskiego). Pozwoli to uniknąć hiszpańskich zasad dotyczących legítimy. Należy poinformować notariusza o swojej ostatniej woli.
Sporządzenie i podpisanie aktu notarialnego: Notariusz sporządzi akt, odczyta go, a testator potwierdzi zgodność treści podpisem. W przypadku braku biegłej znajomości języka hiszpańskiego, konieczny będzie udział tłumacza (może to być prawnik reprezentujący testatora). Świadomość testatora i zrozumienie treści testamentu są kluczowe dla jego ważności.
Dopełnienie formalności: Podpisany testament jest rejestrowany przez notariusza w Rejestrze Aktów Ostatniej Woli. Oryginał pozostaje w kancelarii notarialnej. Należy opłacić usługę notarialną i wpis do rejestru. Warto poinformować bliskich o sporządzeniu testamentu i miejscu jego przechowywania – ułatwi im to formalności w przyszłości.
Najczęściej zadawane pytania (FAQ)
Oto odpowiedzi na pytania, które często pojawiają się wśród polskich przedsiębiorców i inwestorów:
Czy można w Hiszpanii sporządzić testament samodzielnie, bez notariusza?Tak, ale z zastrzeżeniami. Można sporządzić testament własnoręczny (holograficzny) – musi być w całości napisany odręcznie, opatrzony datą i podpisany. Po śmierci spadkodawcy musi zostać uwierzytelniony przez notariusza. Ze względu na formalności i pewność prawną, rekomenduje się testament otwarty, sporządzony u notariusza.
Czy można mieć dwa testamenty – jeden w Polsce, drugi w Hiszpanii? Czy jeden nie unieważni drugiego?Tak, to możliwe i często wskazane. Ważne, aby postanowienia testamentów nie były ze sobą sprzeczne. Najlepiej, aby polski testament dotyczył majątku w Polsce, a hiszpański – majątku w Hiszpanii.
Czy można wybrać prawo polskie jako właściwe dla dziedziczenia majątku w Hiszpanii?Zdecydowanie tak. Zgodnie z prawem UE, testator może wskazać w testamencie prawo swojego obywatelstwa (czyli polskie) jako właściwe. Jest to częsty wybór wśród Klientów Kancelarii. Bez takiej klauzuli automatycznie zastosowane zostanie prawo hiszpańskie.
Czy można sporządzić hiszpański testament zdalnie?Nie. Testament wymaga osobistego stawiennictwa u notariusza. Chodzi o weryfikację tożsamości testatora i pewność, że rozumie on podejmowane działania.
Czy sporządzenie testamentu w Hiszpanii jest drogie?Niekoniecznie. Koszt usługi notarialnej zależy od objętości dokumentu, ale zazwyczaj nie przekracza kilkudziesięciu euro (np. około 50 EUR), plus VAT (obecnie 21%) i opłata za wpis do rejestru. W porównaniu do potencjalnych kosztów i problemów związanych z brakiem testamentu, jest to niewielka inwestycja.
Czy w hiszpańskim testamencie można kogoś wydziedziczyć?Tak, ale hiszpańskie przepisy dotyczące wydziedziczenia są szczegółowe i wymagają zaistnienia konkretnych przesłanek (np. poważne zaniedbanie obowiązków rodzinnych, przemoc). Przyczyny wydziedziczenia muszą być jasno wskazane w testamencie.
W przypadku innych pytań, zachęcamy do kontaktu. Chętnie przeanalizujemy daną sytuację.
Spokój ducha dzięki hiszpańskiemu testamentowi
Chociaż nie ma prawnego obowiązku, sporządzenie hiszpańskiego testamentu przez nierezydenta posiadającego majątek w Hiszpanii to rozsądne i perspektywiczne rozwiązanie. Zapewnia spokój ducha spadkodawcy i jego bliskim, upraszcza proces dziedziczenia, obniża koszty i gwarantuje, że majątek zostanie podzielony zgodnie z ostatnią wolą.
W ten sposób unika się ryzyka skomplikowanych, wieloletnich postępowań spadkowych w dwóch krajach, niepotrzebnego stresu dla rodziny i potencjalnie niekorzystnego podziału majątku według obcych reguł. Jest to inwestycja w bezpieczeństwo prawne najbliższych.
Warto skorzystać z profesjonalnej pomocy prawnej
W przypadku posiadania nieruchomości, kont bankowych lub innych aktywów w Hiszpanii, rekomendujemy sporządzenie testamentu przed hiszpańskim notariuszem. Kancelaria Wach & Wach specjalizuje się w obsłudze polskich przedsiębiorców na rynku hiszpańskim.
Nasi prawnicy:
Krok po kroku wyjaśnią cały proces.
Zapewnią wsparcie prawne i językowe.
Pomogą przygotować testament zgodny z wolą klienta i obowiązującym prawem.
Doradzą w wyborze prawa właściwego, aby jak najlepiej zabezpieczyć interesy spadkodawcy i jego bliskich.
Dzięki naszej pomocy można zyskać pewność, że hiszpański testament będzie skuteczny i bezproblemowo wykonany, gdy nadejdzie czas.
Aby dowiedzieć się więcej, zapraszamy do kontaktu. Nasi prawnicy odpowiedzą na wszelkie pytania i pomogą dopasować najlepsze rozwiązania do indywidualnej sytuacji.
Zakup nieruchomości w Hiszpanii to marzenie wielu osób szukających słońca, klimatu śródziemnomorskiego oraz stabilnej formy ulokowania kapitału. Coraz częściej wybór pada na rynek pierwotny, czyli tzw. obra nueva — nowoczesne mieszkania i apartamenty oferowane bezpośrednio przez deweloperów. Jak wynika z danych opublikowanych przez hiszpański Narodowy Urząd Statystyczny (Instituto Nacional de Estadística – INE), liczba zawieranych transakcji w tym segmencie wzrosła w ciągu ostatniego roku aż o 50%.
Taki wzrost zainteresowania nowym budownictwem nie jest przypadkowy. Dla wielu kupujących kluczowe znaczenie ma możliwość samodzielnej aranżacji wnętrza oraz unikanie typowych problemów związanych z rynkiem wtórnym – takich jak przestarzałe instalacje czy zły stan techniczny. Inwestorzy z kolei doceniają wysoki standard wykończenia, atrakcyjne lokalizacje i nowoczesną infrastrukturę, które sprzyjają zarówno wynajmowi, jak i późniejszej sprzedaży z zyskiem.
Nie można jednak zapominać, że inwestowanie w nieruchomości, które często jeszcze fizycznie nie istnieją, wiąże się z istotnymi ryzykami – zarówno prawnymi, jak i finansowymi. Niewłaściwe przygotowanie lub brak odpowiedniego zabezpieczenia interesów kupującego może prowadzić do poważnych konsekwencji.
Dlatego też przygotowaliśmy praktyczny przegląd najważniejszych korzyści i zagrożeń związanych z zakupem obra nueva w Hiszpanii. W artykule omówimy również typowe błędy popełniane przez kupujących, sposoby minimalizowania ryzyka, a także przeanalizujemy realne koszty transakcyjne w trzech najchętniej wybieranych regionach: Katalonii, Wspólnocie Walencji oraz Andaluzji.
Jeśli rozważasz zakup nieruchomości z rynku pierwotnego – na własne potrzeby lub jako inwestycję – ten poradnik pomoże Ci zrozumieć realia hiszpańskiego rynku i świadomie zaplanować każdy krok procesu.
Bez względu na przyczynę, którą kieruje się kupujący, niniejszy artykuł został przygotowany z myślą o osobach, które rozważają zakup nieruchomości w nowym budownictwie w Hiszpanii zarówno na własny użytek, jak i w celach inwestycyjnych. Będzie on poruszać kluczowe kwestie, które należy uwzględnić w procesie poszukiwania nieruchomości, a następnie sfinalizowania transakcji tak aby był on bezpieczny, a jednocześnie możliwie najlepiej zabezpieczał interesy kupującego.
Kluczowe korzyści inwestowania w obra nueva
Hiszpański pierwotny rynek nieruchomości określa się jako obra nueva, co oznacza dosłownie „nowe budownictwo”, które dopiero powstało lub powstanie w niedalekiej przyszłości. Kupujący staje się pierwszym mieszkańcem takiej nieruchomości.
Komfort i standard życia
Fakt, że jesteś pierwszym mieszkańcem, to kluczowy argument dla wielu kupujących. Brak poprzednich lokatorów pozwala na aranżację mieszkania w pełni odpowiadającą Twoim oczekiwaniom. Nowe budownictwo oferuje zazwyczaj wyższy standard niż starsze mieszkania, co przekłada się na większy komfort i niższe koszty użytkowania dzięki zastosowaniu nowoczesnych rozwiązań technicznych i energetycznych.
Atrakcyjne lokalizacje i infrastruktura
Deweloperzy często budują osiedla mieszkaniowe w świetnie zlokalizowanych miejscach, co jest niewątpliwym atutem. Nowoczesna infrastruktura dodatkowo podnosi atrakcyjność inwestycji.
Potencjał inwestycyjny
Wspomniane zalety korzystnie wpływają na zwrot z inwestycji w przypadku wynajmu. Nowe mieszkania szybciej znajdują najemców i pozwalają na uzyskanie wyższych stawek czynszu.
Zabezpieczenia prawne dla kupujących
Zakup nieruchomości w nowym budownictwie wiąże się również z korzyściami natury prawnej. Hiszpańskie prawo przewiduje szczególne zabezpieczenia dla kupujących nieruchomości, które jeszcze nie istnieją. Jest to oczywiste, ponieważ sytuacja ta niesie większe ryzyko niż zakup nieruchomości z rynku wtórnego, którą można obejrzeć i zweryfikować. Ustawodawca wprowadził mechanizmy prawne chroniące kupującego i wpłacone przez niego środki.
Przykładem jest system wpłacania zaliczek. Zwyczajowo deweloper wymaga wpłaty około 20% ceny nieruchomości powiększonej o 10% podatku VAT. Dla nieruchomości o wartości 300 000 EUR zaliczka wyniosłaby 66 000 EUR (60 000 EUR zaliczki + 6 000 EUR VAT). Kwoty te nie są małe, a ryzyko ich utraty byłoby dotkliwe w przypadku nieukończenia budowy lub upadłości dewelopera. Na wypadek takich sytuacji ustawodawca nałożył na deweloperów szereg obowiązków mających na celu adekwatne zabezpieczenie sytuacji kupujących na rynku pierwotnym.
Obowiązki dewelopera w kontekście zaliczek:
Pozwolenie na budowę: Deweloper musi uzyskać pozwolenie na budowę przed rozpoczęciem inwestycji. Kupujący powinien zweryfikować jego posiadanie przed wpłatą środków.
Ubezpieczenie inwestycji: Całość inwestycji, na każdym jej etapie, powinna być ubezpieczona przez uprawniony podmiot. Dane ubezpieczyciela należy zweryfikować.
Zabezpieczenie zwrotu zaliczek: Od momentu uzyskania pozwolenia na budowę i pobierania zaliczek, deweloper musi zabezpieczyć ich zwrot. Zabezpieczenie obejmuje wpłaconą kwotę, podatek VAT oraz odsetki ustawowe naliczane od wpłaty do planowanej daty przekazania nieruchomości.
Formy zabezpieczenia wpłat:
Polisa ubezpieczeniowa (seguro de caución): Zawierana indywidualnie dla każdego kupującego i konkretnej nieruchomości. Chroni przed niewywiązaniem się dewelopera z obowiązków (np. brak rozpoczęcia budowy, nieoddanie nieruchomości). Kupujący może dochodzić zwrotu od dewelopera, a jeśli ten nie zwróci środków w ciągu 30 dni, bezpośrednio od ubezpieczyciela. Ubezpieczyciel ma 30 dni na wypłatę odszkodowania od zgłoszenia szkody. Koszt polisy ponosi deweloper, który odpowiada również za jej ważność i ciągłość.
Gwarancja bankowa (aval bancaria): Wystawiana przez bank na żądanie dewelopera, ważna od rozpoczęcia budowy do przekazania nieruchomości. Koszty ponosi deweloper. W przypadku naruszenia ze strony dewelopera, należy go najpierw wezwać do zwrotu środków i rozwiązania umowy. Po 30 dniach braku reakcji można skierować roszczenie bezpośrednio do banku. Roszczenia należy zgłaszać w ciągu 2 lat od ich wystąpienia. Gwarancja wygasa po prawidłowym spełnieniu zobowiązania przez dewelopera (ukończenie budowy, uzyskanie zezwolenia na użytkowanie, przekazanie nieruchomości, zazwyczaj przy podpisaniu aktu notarialnego).
Dedykowany rachunek bankowy
Deweloper pobierający zaliczki na nieruchomość „na planach” musi wpłacić te środki na dedykowany rachunek bankowy, założony wyłącznie w tym celu. Konto to można otworzyć tylko po przedstawieniu ważnej gwarancji bankowej lub ubezpieczeniowej. Wpłacona zaliczka może być wykorzystana wyłącznie na finansowanie danej inwestycji budowlanej (wynagrodzenia wykonawców, koszty materiałów).
Prawo wymaga od dewelopera pełnej transparentności: musi poinformować kupujących o terminie ukończenia budowy, dedykowanym rachunku bankowym, warunkach zwrotu zaliczki oraz wskazać instytucję udzielającą gwarancji. Zapisy te powinny znaleźć się w umowie przedwstępnej. Pamiętając o tych obowiązkach dewelopera i korzystając z profesjonalnego wsparcia, można bezpiecznie sfinalizować transakcję.
Wsparcie prawne w Hiszpanii
Ze względu na złożoność hiszpańskich przepisów prawa i specyfikę rynku pierwotnego, zdecydowanie rekomenduje się skorzystanie z pomocy lokalnego prawnika specjalizującego się w nieruchomościach. Tylko adwokat z uprawnieniami do wykonywania zawodu w Hiszpanii może skutecznie zweryfikować legalność inwestycji, poprawność dokumentów i prawidłowe ustanowienie wymaganych zabezpieczeń. Profesjonalna analiza prawna przed podpisaniem umowy pozwala uniknąć kosztownych błędów i zwiększa bezpieczeństwo transakcji.
Główne ryzyka związane z obra nueva
Jednym z najbardziej znaczących ryzyk jest utrata wpłaconych zaliczek na poczet nieruchomości, która dopiero powstaje lub nawet jeszcze nie powstała. Modelowo, zwrot ww. kwot, powiększonych o podatek i odsetki, powinien zostać zabezpieczony przez dewelopera na cały okres trwania budowy, tak aby kupujący bez problemu mógł odzyskać wpłacone przez siebie kwoty w przypadku niewywiązania się dewelopera z jego obowiązków. Ogromnym kłopotem dla kupujących będzie sytuacja, w której deweloper nie ustanowi wymaganego zabezpieczenia wpłaconych kwot albo zrobi to w sposób nieprawidłowy lub niezgodny z wymogami formalnymi (np. nie uwzględniając ogółu wpłaconych należności lub kierując się do instytucji ubezpieczeniowej spoza Hiszpanii). Takie pomyłki należy zauważyć możliwie najszybciej, weryfikując dostarczone przez dewelopera dokumenty, a następnie zgłosić zastrzeżenia w celu ich niezwłocznej korekty.
Ponadto, problematyczne może być nie tyle samo opóźnienie w realizacji inwestycji, które prawdę mówiąc zdarza się dość często, ale przede wszystkim ryzyko jej niedokończenia, a przez to – nieoddania kupującym. Może mieć to miejsce przykładowo w sytuacji niewypłacalności i ogłoszenia upadłości sprzedającego. Dlatego tak ważny jest wybór dewelopera i wcześniejsze zweryfikowanie jego doświadczenia oraz dotychczas zakończonych inwestycji. Często dobre sprawdzenie firmy pod kątem formalnym i zapoznanie się z opiniami na jej temat może jednoznacznie upewnić nas, że nie jest to podmiot, który chcielibyśmy obdarzyć zaufaniem i powierzyć mu swój kapitał.
Nie zapominajmy również, iż deweloper, jako podmiot profesjonalny i dobrze znający realia rynku, może chcieć wykorzystać swoją uprzywilejowaną pozycję wprowadzając do umowy zapisy niekorzystne dla kupującego pod kątem przykładowo nadmiernie wysokich kar umownych, zrzeczenia się roszczeń względem dewelopera czy braku wskazania w umowie jasnych terminów dotyczących oddania nieruchomości/postępu prac. Zapisy tego rodzaju zawsze powinny być zweryfikowane z profesjonalistą, który po pierwsze sprawdzi je pod kątem legalności, ale również zaproponuje zmiany, które zabezpieczą interes klienta w możliwie najkorzystniejszy dla niego sposób.
Największym, choć może nieoczywistym, ryzykiem jest niewiedza kupującego i podejmowanie decyzji pod wpływem emocji. Zakup nieruchomości to trudna i kosztowna sprawa, generująca duży stres. Wiele osób kieruje się uczuciami kosztem obiektywnej analizy, co zwiększa ryzyko błędów. W procesie tym występuje wiele zmiennych, często niezależnych od kupującego, które warto próbować przewidzieć. Z doświadczenia wiemy jednak, że odpowiednie przygotowanie i skorzystanie z profesjonalnej pomocy pozwalają uniknąć wielu skomplikowanych problemów. Szczegółowe rozwiązania minimalizujące ryzyka omówimy poniżej.
Analiza finansowa w wybranych regionach
Odchodząc od kwestii teoretycznych, warto przyjrzeć się konkretnym danym liczbowym, aby lepiej zrozumieć wartość i ryzyka inwestycji. Nieruchomości z rynku pierwotnego są zazwyczaj droższe niż te z rynku wtórnego. Nabycie nowej nieruchomości wiąże się również z dodatkowymi kosztami i podatkami, które należy uwzględnić w szacunkach finansowych:
Podatek VAT (IVA): Zazwyczaj 10% wartości nieruchomości mieszkalnej.
Podatek AJD (Actos Jurídicos Documentados): Podatek od czynności prawnych, płatny przy podpisaniu aktu notarialnego. Stawka zależy od Wspólnoty Autonomicznej.
Opłaty notarialne: Taksa notarialna pobierana przez notariusza, zwyczajowo około 0,2-0,5% wartości nieruchomości.
Opłata za wpis do Rejestru Nieruchomości: Zależna od wartości nieruchomości, około 0,1-0,25% wartości nieruchomości.
Inne koszty: Wycena nieruchomości, tłumaczenia, obsługa prawna, prowizja dla agenta nieruchomości itp., w zależności od korzystania z usług profesjonalistów.
Aby lepiej zobrazować sytuację, przeanalizujemy koszty zakupu nieruchomości na rynku pierwotnym w trzech regionach najczęściej wybieranych przez Polaków: Katalonii, Wspólnocie Walencji i Andaluzji.
Zakup nieruchomości na rynku pierwotnym w Katalonii
Katalonia jest jedną z najpopularniejszych lokalizacji, gdzie nasi klienci decydują się zakupić swoją nieruchomość. Jest to jedna z najdroższych Wspólnot Autonomicznych, gdzie średnio za metr kwadratowy nieruchomości trzeba zapłacić 2.493 €. Standardowo, podatek VAT wynosi tutaj 10%. W przypadku Katalonii podatek AJD wynosi 1,5% wartości nieruchomości. Ze względu na dużą popularność tego regionu specjaliści wskazują, iż jest to obszar, który oferuje atrakcyjne stopy zwrotu dla inwestorów zainteresowanych wynajmem kupionych nieruchomości.
Szacuje się, iż w tej Wspólnocie Autonomicznej, obok ceny nieruchomości, należy doliczyć koszty transakcyjne w wysokości około 12-13% wartości nieruchomości.
Zakup nieruchomości na rynku pierwotnym we Wspólnocie Walencji
Wiele osób poszukuje również idealnej nieruchomości we Wspólnocie Walencji – szczególnym zainteresowaniem cieszą się miasta takie jak Walencja, Alicante, czy miejscowości nadmorskie jak Torrevieja. Średnie ceny za metr kwadratowy nieruchomości są tu nieco niższe niż w przypadku Katalonii i wynoszą średnio 2.117 €. W przypadku Wspólnoty Walencji, niezmiennie podatek VAT wynosi 10%, natomiast podatek AJD ma stawkę 1,5%. Co należy wspomnieć, region ten jest obszarem, który rocznie przyciąga wielu turystów zainteresowanych nadmorskim odpoczynkiem, stąd znaczącą stopę zwrotu będzie można odnotować inwestując w nieruchomości w celu wynajmu krótkoterminowego.
Szacuje się, iż w tej Wspólnocie Autonomicznej, obok ceny nieruchomości, należy doliczyć koszty transakcyjne w wysokości około 12-13,5% wartości nieruchomości.
Zakup nieruchomości na rynku pierwotnym w Andaluzji
Inną popularną destynacją jest Andaluzja – uwagą inwestorów cieszą się nie tylko duże miasta takie jak Sevilla czy Malaga, ale przede wszystkim nadmorskie miejscowości takie jak Marbella czy Estepona. Szacuje się, iż cena za metr kwadratowy nieruchomości na sprzedaż wynosi tutaj średnio 2.390 €, a najwyższe ceny odnotowuje się wśród mieszkań i domów na sprzedaż na Costa del Sol. Ze względu na atrakcyjność tego obszaru i duże zainteresowanie turystyczne szczególnie wysokie zyski można uzyskać inwestując w wynajm krótkoterminowy. W przypadku Andaluzji, podobnie jak w pozostałych Wspólnotach, podatek VAT wynosi 10%. Podatek AJD wynosi mniej niż w przypadku poprzednio omawianych lokalizacji, ponieważ jego stawka wynosi 1,2%.
Szacuje się, iż w tej Wspólnocie Autonomicznej, obok ceny nieruchomości, należy doliczyć koszty transakcyjne w wysokości około 12,2-13,5% wartości nieruchomości.
Jak minimalizować ryzyka?
Jest to jedno z pierwszych pytań jakie zadaje sobie każdy inwestor zainteresowany zakupem nieruchomości na rynku pierwotnym. Najważniejsze jest zachowanie spokoju, świadome podejmowanie decyzji i monitorowanie przebiegu całego procesu. Wśród najczęściej rekomendowanych rozwiązań, zmniejszających ryzyko, możemy wyróżnić poniższe rady:
Pomoc prawna jest nieoceniona: korzystanie z usług prawnika wyspecjalizowanego w hiszpańskim prawie nieruchomości, ma fundamentalne znaczenie dla bezpieczeństwa transakcji. Taki specjalista nie tylko zna lokalną specyfikę prawną i rynkową, ale także potrafi trafnie zidentyfikować potencjalne ryzyka oraz odpowiednio im przeciwdziałać. Zapewni on profesjonalne wsparcie na każdym etapie procesu – od analizy umowy rezerwacyjnej przez umowę przedwstępną, aż po treść końcowego aktu notarialnego. Jego pomoc znacząco uprości proces zakupu i uczyni go bardziej przejrzystym dla kupującego. Ponadto, prawnik może również zweryfikować fakt zgodności inwestycji z lokalnym planem zagospodarowania przestrzennego, sprawdzić ważność pozwoleń na budowę oraz skontrolować kompletność dokumentacji przekazywanej przez dewelopera. Nie zapominajmy również, że profesjonalista wyczerpująco wyjaśni wszelkie wątpliwości i znaczenia sformułowanych w treści umów klauzul, tak aby decyzja kupującego była w pełni świadoma.
Każdy dokument należy przeczytać uważnie i ze zrozumieniem przed jego podpisaniem: z doświadczenia widzimy, że wielu kupujących przed podpisaniem jakiegokolwiek dokumentu woli, aby w pierwszej kolejności prawnik zapoznał się z jego postanowieniami i zweryfikował czy nie naruszają one jego interesów. Najczęstsze nadużycia ze strony dewelopera zdarzają się w szczególności w klauzulach dotyczących kar umownych – prawnik w ramach swojego umocowania powinien zaproponować zapisy chroniące interes jego klienta i będzie on negocjował dla niego zmianę mniej korzystnych klauzul. Ważne jest również to, aby wszystko co było ustalane między stronami ostatecznie znalazło się w treści umowy. Dzięki temu kupujący będzie mieć pewność, że warunki transakcji są spójne z pierwotnymi ustaleniami.
Sprawdzenie prawidłowego wystawienia gwarancji bankowej lub polisy ubezpieczeniowej, która zabezpiecza wpłaconą zaliczkę: w pierwszej kolejności należy upewnić się, iż deweloper zadbał o sporządzenie ww. dokumentu, a następnie zweryfikować czy został on wystawiony na dane kupującego, czy konkretyzuje nabywaną nieruchomość oraz czy kwota objęta zabezpieczeniem odpowiada realnie wpłaconej zaliczce, z uwzględnieniem podatku VAT i odsetek. Bez powyższych danych zabezpieczenie nie będzie odpowiednio chronić kupującego. Sugerujemy również, aby u źródła tj. w banku lub odpowiednio agencji ubezpieczeniowej, zweryfikować autentyczność i ważność ww. dokumentów. Może to kupującemu oszczędzić wielu problemów i utraty wpłaconego kapitału. W weryfikacji powyższych danych może pomóc również prawnik, który oprócz sprawdzenia ich autentyczności, zweryfikuje czy deweloper prawidłowo spełnił swój obowiązek i zgodnie z prawem ustanowił zabezpieczenie wpłat.
Weryfikacja dewelopera, który odpowiada za realizację inwestycji : oprócz opinii innych klientów czy sprawdzenia historii ukończonych inwestycji, warto zapoznać się z wypisami z rejestrów handlowych, w których wskazane są szczegółowe dane dotyczące spółki, jej sytuacji finansowej itp. W uzyskaniu tych informacji może pomóc prawnik, który dodatkowo zweryfikuje je i wskaże ewentualne zagrożenia, które mogłyby wpłynąć na wypłacalność dewelopera czy inne, potencjalne problemy z regulowaniem jego zobowiązań.
Ustalenie planu działania: odpowiednie przygotowanie się do transakcji i bycie elastycznym pozwoli przejść przez proces z większym spokojem. Myśląc o zakupie nieruchomości z rynku pierwotnego warto być przygotowanym na możliwe opóźnienia, znać swoją zdolność kredytową oraz oszacować ogół kosztów, które mogą się pojawić. Nie chodzi tutaj wyłącznie o koszty około transakcyjne, ale również te mniej oczywiste przykładowo związane z przedłużeniem najmu dotychczasowego mieszkania, w przypadku opóźnienia oddania nieruchomości.
Zawsze jednak pomimo ostrożnego i przemyślanego działania nie wszystko możemy przewidzieć. Ważne, aby być świadomym istnienia ryzyk, które wiążą się z tego rodzaju transakcją i postępować tak, aby zmniejszyć możliwość ich wystąpienia. Dla wielu pokrzepiająca jest myśl, iż już systemowo ustawodawca również zainteresował się kwestią nabywania nieruchomości przez konsumentów i stworzył szereg przepisów, które z definicji mają ich chronić przed potencjalnymi nadużyciami lub nieuczciwością przedsiębiorców. Przykładowo, deweloperzy, którzy nie zapewnią kupującym z rynku pierwotnego wymaganych gwarancji, łamią prawo. Takie naruszenie skutkuje nałożeniem wysokich kar administracyjnych i finansowych, których wysokość może sięgać aż do 25% kwoty, która powinna być objęta zabezpieczeniem.
O czym należy pamiętać?
Inwestycja w nieruchomość z rynku pierwotnego w Hiszpanii może być świetną okazją, ale również wiąże się z realnym ryzykiem, którego kupujący powinien być świadomy. Na szczęście wiele z nich można zminimalizować dzięki odpowiednim działaniom i profesjonalnej pomocy.
Poniżej krótka lista spraw o jakich należy pamiętać kupując nieruchomość z rynku pierwotnego:
Weryfikacja dewelopera: należy upewnić się, że firma działa legalnie, ma doświadczenie i dobre opinie;
Pomoc profesjonalnego prawnika: podpisanie dokumentów bez wcześniejszej analizy przez specjalistę może wiązać się z dużym ryzykiem.
Wymaganie gwarancji zwrotu zaliczek: deweloper powinien zapewnić indywidualną gwarancję bankową lub polisę ubezpieczeniową zabezpieczającą wpłacone środki. Gwarancja powinna obejmować całość zaliczek, należne podatki oraz ustawowe odsetki.
Wpłaty wyłącznie na utworzone w tym celu konto: wszelkie wpłaty zaliczek i innych należności, związanych z nabyciem nieruchomości, powinny być uregulowane wyłącznie na dedykowane konto, wskazane w umowie.
Monitorowanie postępów prac: należy kontrolować zgodność realizacji inwestycji z zapisanym w umowie harmonogramem. Można to robić osobiście lub przez upoważnionego lokalnego przedstawiciela.
Archiwizacja dokumentów – rekomenduje się zachować potwierdzenia przelewów oraz wszelka korespondencję z deweloperem i podmiotem gwarantującym zwrot środków (bank/firma ubezpieczeniowa).
Uzyskanie kompletu dokumentów przed odbiorem lokalu – w szczególności certyfikatu ukończenia budowy (certificado final de obra), zezwolenia na pierwsze użytkowanie (cédula de habitabilidad), protokołu odbioru technicznego budynku.
Finalizacja transakcji: ostatnim krokiem jest podpisanie aktu notarialnego oraz wpis do Rejestru Nieruchomości (Registro de la Propiedad).
Dobre przygotowanie do zakupu nieruchomości pozwoli w pełni cieszyć się z podjętej inwestycji – czy to zrealizowanej na potrzeby własne czy w celach stricte związanych z pomnażaniem majątku i czerpaniem korzyści z najmu nieruchomości.
Dlaczego warto skorzystać z usług polskojęzycznego prawnika w Hiszpanii?
Jeżeli zainteresował Państwa temat zakupu nieruchomości z rynku pierwotnego w Hiszpanii zapraszamy do kontaktu. Nasi prawnicy mają szerokie doświadczenie i wiedzę z zakresu hiszpańskiego prawa nieruchomości, oferując obsługę prawną na najwyższym poziomie, zarówno w języku angielskim, jak i polskim.
Skonsultowanie umowy przed wpłatą jakiejkolwiek zaliczki może uchronić Państwa kapitał i oszczędzić wiele niepotrzebnego stresu, który towarzyszy tego rodzaju decyzjom. Działając z pomocą naszych specjalistów mogą być Państwo pewni, że sprawą zajmują się profesjonaliści, którzy przeprowadzą Państwo przez cały proces, bez względu na jego stopień skomplikowania i zaadresują wszelkie problemy, kierując się Państwa interesem. Zachęcamy do kontaktu — pomożemy ocenić ryzyka, sprawdzimy dokumentację i upewnimy się, że inwestycja będzie świadoma, bezpieczna i opłacalna.
Czy w Hiszpanii można sprzedać mieszkanie z hipoteką?
Sprzedaż mieszkania obciążonego hipoteką w Hiszpanii to temat, który dotyczy wielu właścicieli nieruchomości – zwłaszcza tych, którzy planują zmianę miejsca zamieszkania lub chcą poprawić swoją sytuację mieszkaniową. Zmiana pracy, rozwód, narodziny dziecka, potrzeba większej przestrzeni czy spadek – to tylko niektóre z powodów, które mogą skłonić nas do sprzedaży domu, nawet jeśli nadal spłacamy kredyt hipoteczny.
Na szczęście, sprzedaż mieszkania z hipoteką jest możliwa, o ile dobrze zaplanujemy cały proces i zapoznamy się z obowiązującymi procedurami. W Hiszpanii istnieje kilka legalnych i praktycznych metod umożliwiających taką transakcję.
Ocena sytuacji finansowej i analiza rynku
Zanim podejmiesz decyzję o sprzedaży nieruchomości obciążonej hipoteką i zakupie nowej, musisz precyzyjnie ocenić swoją sytuację finansową i zrozumieć realia rynku.
Co należy uwzględnić?
Średnia cena metra kwadratowego w danym regionie – możesz ją sprawdzić m.in. za pomocą statystyk opublikowanych przez INE (Hiszpański Urząd Statystyczny).
Trendy cenowe – analiza, czy ceny mieszkań rosną, spadają czy się stabilizują, pozwala wybrać odpowiedni moment na sprzedaż i zakup.
Oprocentowanie i warunki kredytów – porównaj oprocentowanie i warunki kredytów hipotecznych:
– stałe – większa przewidywalność,
– zmienne – niższe raty na początku, ale ryzyko wzrostu w przyszłości,
– mieszane – połączenie obu opcji,
– hipoteki pomostowe – pomocne przy zakupie przed sprzedażą.
Dodatkowe koszty – często pomijane, a kluczowe dla budżetu:
– Podatki (plusvalía municipal, IRPF, ITP lub VAT przy zakupie),
– Opłaty notarialne i rejestrowe,
– Koszty kancelarii prawnej lub pośrednika nieruchomości,
– Prowizje bankowe za wcześniejszą spłatę kredytu lub jego przeniesienie.
Szacunkowo, łączna suma podatków i opłat związanych z zakupem lub sprzedażą nieruchomości może wynosić, w zależności od regionu oraz tego, czy nieruchomość jest nowa czy z rynku wtórnego – od 7% do nawet 13% jej wartości. Przykładowo, przy mieszkaniu o wartości 250 000 euro należy przewidzieć dodatkowe koszty w wysokości od 17 500 do 37 500 euro.
Dlatego precyzyjne określenie budżetu – z uwzględnieniem wszystkich opłat i zobowiązań – jest kluczowe dla bezpiecznego i świadomego przeprowadzenia transakcji.
Metody sprzedaży mieszkania z hipoteką?
Spłata kredytu z pieniędzy uzyskanych ze sprzedaży nieruchomości
Spłata kredytu hipotecznego z pieniędzy uzyskanych ze sprzedaży nieruchomości to najczęściej stosowane rozwiązanie w Hiszpanii. Aby prawidłowo przeprowadzić ten proces, należy najpierw uzgodnić z kupującym cenę sprzedaży wyższą niż aktualne saldo zadłużenia. Następnie trzeba wystąpić do banku o Certificado de Deuda Pendiente, czyli oficjalne zaświadczenie o pozostałym do spłaty kredycie.
Kluczowe jest, aby w akcie notarialnym znalazł się zapis, że nieruchomość zostaje sprzedana wolna od obciążeń hipotecznych. Po otrzymaniu środków od kupującego, sprzedający spłaca pozostałą część kredytu hipotecznego w banku — warto pamiętać, że może to wiązać się z dodatkową prowizją za wcześniejszą spłatę. Ostatnim etapem jest formalna likwidacja hipoteki poprzez jej wykreślenie z Registro de la Propiedad (Ksiąg Wieczystych).
To rozwiązanie jest najbardziej popularne i najczęściej praktykowane w przypadku sprzedaży nieruchomości z obciążeniem hipotecznym.
Sprzedaż za niższą cenę niż dług
Sprzedaż nieruchomości za cenę niższą niż wysokość zadłużenia jest możliwa, ale wymaga ścisłej współpracy z bankiem i jego zgody. W pierwszej kolejności należy znaleźć kupującego i ustalić cenę sprzedaży, nawet jeśli nie pokrywa ona w całości salda kredytu hipotecznego. Następnie należy skontaktować się z bankiem i przedstawić sytuację oraz plan częściowej spłaty zadłużenia.
Po akceptacji, bank może przekształcić pozostałą kwotę w nowy kredyt gotówkowy lub inny produkt finansowy. Całość kwoty uzyskanej ze sprzedaży trafia na spłatę części zobowiązania, a resztę długu reguluje się w ramach nowej umowy z bankiem – już na innych warunkach.
To rozwiązanie wymaga indywidualnych negocjacji i może wiązać się z dodatkowymi kosztami, takimi jak nowa prowizja, opłaty notarialne czy koszty restrukturyzacji kredytu.
Subrogacja – przeniesienie kredytu na kupującego
Subrogacja – przeniesienie kredytu hipotecznego na kupującego to rozwiązanie, które pozwala nowemu właścicielowi przejąć istniejący kredyt, pod warunkiem, że wyrazi taką wolę i zostanie zaakceptowany przez bank. Proces zaczyna się od tego, że kupujący zgadza się przejąć Twój kredyt hipoteczny, a następnie obie strony udają się do banku w celu weryfikacji zdolności kredytowej nabywcy.
Jeśli bank wyrazi zgodę, dochodzi do podpisania umowy subrogacji, na mocy której kredyt zostaje formalnie przypisany nowemu właścicielowi.
To korzystna opcja, zwłaszcza gdy istniejąca hipoteka ma atrakcyjne warunki, takie jak niskie oprocentowanie czy długi okres spłaty.
Hipoteka pomostowa
Jeśli planujesz zakup nowej nieruchomości przed sprzedażą obecnej, rozwiązaniem może być tzw. hipoteka pomostowa (hipoteca puente), oferowana przez bank. W takim przypadku bank łączy oba zobowiązania w jeden kredyt, umożliwiając spłatę tylko jednej, obniżonej raty przez okres od 6 miesięcy do nawet 5 lat. Po sprzedaży dotychczasowego mieszkania, kredyt zostaje przekształcony i od tego momentu spłacasz już tylko nieruchomość nową. To wygodna opcja, która pozwala uniknąć presji czasowej i sprzedaży po zaniżonej cenie.
Formalności i dokumenty
Sprzedaż mieszkania obciążonego hipoteką wiąże się z dodatkowymi formalnościami, które wymagają szczególnej staranności i wiedzy prawnej. W takiej sytuacji niezwykle istotne jest skorzystanie z usług wyspecjalizowanej kancelarii adwokackiej, która zadba o bezpieczeństwo całej transakcji i interesy sprzedającego. Warto również współpracować z doświadczonym agentem nieruchomości, który pomoże znaleźć kupca i poprowadzi negocjacje. Finalizacja transakcji następuje u notariusza, gdzie podpisywana jest umowa sprzedaży — ale tylko z pełną obsługą prawną można mieć pewność, że wszystko przebiegnie zgodnie z prawem i bez ryzyka.
Zakup nowej nieruchomości
Po sprzedaży mieszkania i rozliczeniu się z bankiem znasz już dokładnie, jakim budżetem dysponujesz na zakup nowej nieruchomości. Warto jednak pamiętać, że oprócz ceny zakupu pojawiają się również dodatkowe koszty związane z podatkami. Do najważniejszych należą plusvalía municipal, czyli miejski podatek od wzrostu wartości nieruchomości, oraz IRPF – podatek dochodowy od zysku ze sprzedaży bądź IRNR, w przypadku nierezydentów.
Dobra wiadomość jest taka, że można zostać zwolnionym z IRPF, o ile spełnione są określone warunki: sprzedajesz główne miejsce zamieszkania, kupujesz nowe w ciągu dwóch lat i całość środków ze sprzedaży inwestujesz w nowe lokum przeznaczone na własne cele mieszkaniowe.
Dlaczego warto skontaktować się z hiszpańskim adwokatem?
Sprzedaż mieszkania z hipoteką w Hiszpanii to złożony, ale w pełni wykonalny proces, który – przy odpowiednim wsparciu – może przebiec szybko i bezpiecznie. Kluczem jest dobre przygotowanie, znajomość lokalnych przepisów oraz dopilnowanie każdego etapu transakcji. Współpraca z doświadczonym adwokatem pozwala uniknąć kosztownych błędów, zabezpieczyć Twoje interesy i sprawnie przejść przez całą procedurę.
Jeśli planujesz sprzedaż nieruchomości w Hiszpanii – skontaktuj się z nami, chętnie pomożemy.


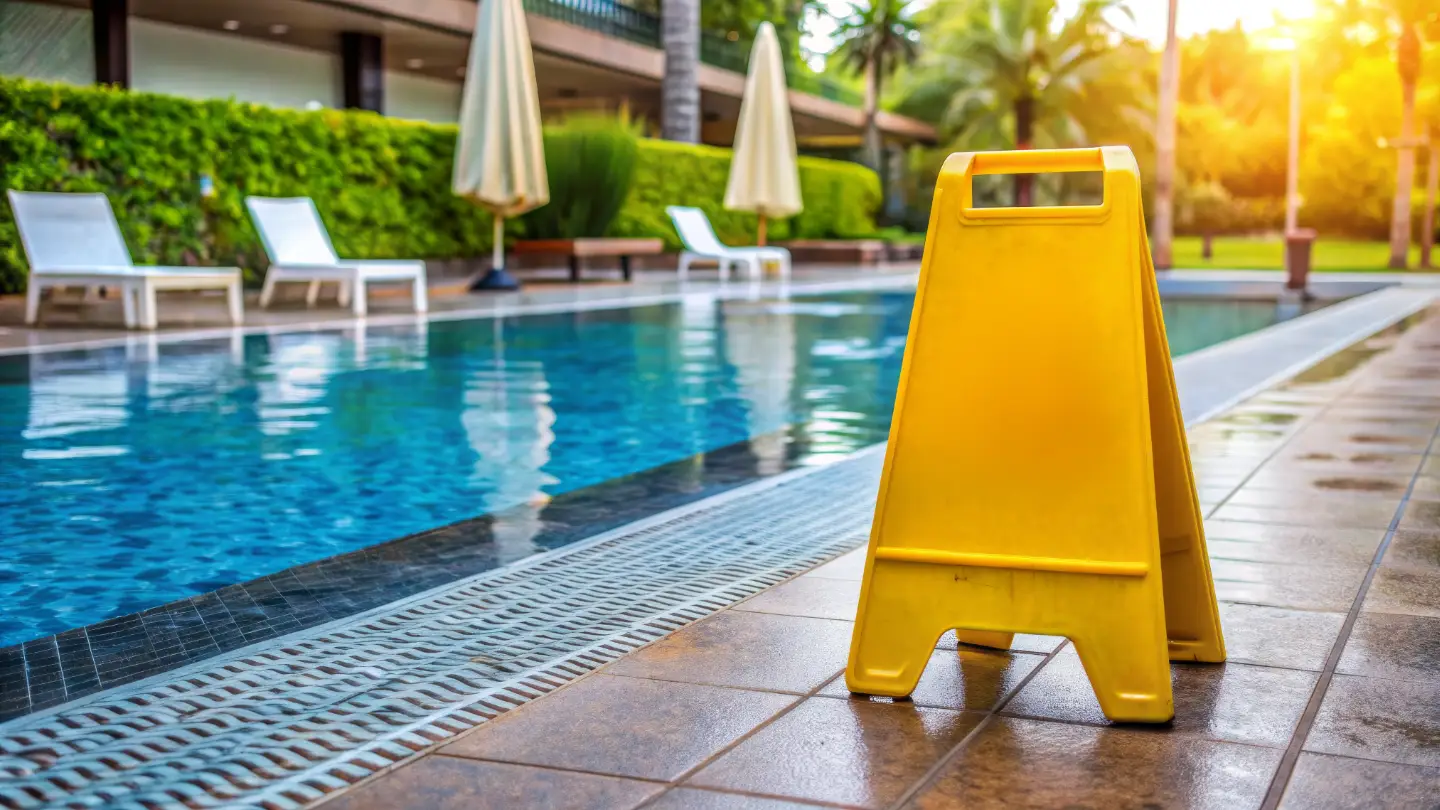
 zobowiązanie między stronami: sprzedający zobowiązuje się przenieść własność, a kupujący – zapłacić cenę. To jest „dlaczego” transakcji. Ale sam tytuł nie wystarcza do nabycia prawa własności.
 dochodzi do skutecznego przeniesienia własności. Jak wyjaśniła Dyrekcja Generalna ds. Podatków w opinii z 2022 r. (V0021-22): „dla nabycia nieruchomości między osobami żyjącymi nie wystarczy sama umowa – konieczne jest także przekazanie posiadania”.
 Coraz częściej wybór pada na rynek pierwotny, czyli tzw. obra nueva — nowoczesne mieszkania i apartamenty oferowane bezpośrednio przez deweloperów. Jak wynika z danych opublikowanych przez hiszpański Narodowy Urząd Statystyczny (Instituto Nacional de Estadística – INE), liczba zawieranych transakcji w tym segmencie wzrosła w ciągu ostatniego roku aż o 50%.
 której deweloper nie ustanowi wymaganego zabezpieczenia wpłaconych kwot albo zrobi to w sposób nieprawidłowy lub niezgodny z wymogami formalnymi (np. nie uwzględniając ogółu wpłaconych należności lub kierując się do instytucji ubezpieczeniowej spoza Hiszpanii). Takie pomyłki należy zauważyć możliwie najszybciej, weryfikując dostarczone przez dewelopera dokumenty, a następnie zgłosić zastrzeżenia w celu ich niezwłocznej korekty.
 do spłaty kredycie.